1. 베타가 높으면 시장을 잘 따라간다는 뜻일까
전략 보고서에서 베타가 1.2라고 적혀 있으면 시장보다 20% 더 크게 움직이는 전략이라고 해석합니다. 여기까지는 맞습니다. 하지만 베타가 높다는 이유만으로 시장이 그 전략의 움직임을 잘 설명한다고 결론 내리면 문제가 생깁니다.
베타는 회귀선의 기울기를 측정합니다. 반면 결정계수 R²는 실제 수익률 점들이 그 회귀선 주변에 얼마나 모여 있는지를 측정합니다. 기울기가 가파른 것과 점들이 선에 가깝게 모여 있는 것은 서로 다른 질문입니다.
예를 들어 시장이 1% 오를 때 평균적으로 1.2% 움직이는 두 전략이 있다고 가정하겠습니다. 한 전략은 매번 1.2% 부근에서 움직이고, 다른 전략은 -3%와 +5% 사이를 크게 오갑니다. 두 전략의 베타는 비슷할 수 있지만 R²는 크게 달라집니다.
이번 글의 핵심 결론
- 베타는 시장 수익률에 대한 민감도이고 R²는 회귀 관계의 설명력입니다.
- 같은 베타 1.20을 가진 예제도 R²는 0.90과 0.25로 달라질 수 있습니다.
- LAB 결과에서는 베타가 더 높은 ATR 돌파의 R²가 CCI 역추세보다 낮았습니다.
2. 베타와 R² 계산 원리
베타와 R²는 전략 수익률을 벤치마크 수익률로 설명하는 단순 선형회귀에서 함께 나옵니다. 미국 SEC의 Investor.gov는 베타를 시장 움직임에 대한 가격 변동성의 척도로 설명합니다.
전략 수익률을 Rₚ, 시장 수익률을 Rₘ, 무위험수익률을 Rᶠ라고 두면 회귀식은 다음과 같습니다.
베타는 회귀선의 기울기다
베타는 전략과 시장 초과수익률의 공분산을 시장 초과수익률의 분산으로 나눠 계산합니다.
베타가 1이면 표본 안에서 시장과 비슷한 크기로 움직였다는 뜻입니다. 1보다 크면 시장 변화에 더 민감했고, 0과 1 사이라면 평균적인 반응 폭이 시장보다 작았습니다. 음수 베타는 표본에서 시장과 반대 방향의 관계가 관측됐다는 뜻입니다.
다만 베타는 수익률이 얼마나 좋았는지 알려주지 않습니다. 베타 0.5인 전략이 시장 하락을 절반만 겪고 꾸준히 수익을 냈을 수도 있고, 베타 1.5인 전략이 상승과 하락을 크게 반복하다 손실로 끝났을 수도 있습니다.
R²는 회귀선이 설명한 변동의 비율이다
R²는 전체 변동 가운데 회귀선이 설명하지 못한 잔차가 얼마나 남았는지로 계산합니다.
NIST의 회귀 모형 검증 설명은 R²를 반응 변수의 전체 변동 중 모형이 설명하는 비율로 설명하면서, 높은 R²만으로 모형이 적합하다고 보장할 수 없다고 경고합니다. 절편을 포함한 회귀에서 1 - 잔차제곱합/전체제곱합으로 계산하는 정의는 statsmodels OLS 문서에서도 확인할 수 있습니다.
단일 벤치마크와 절편을 사용한 회귀에서는 R²가 전략과 시장 수익률 상관계수의 제곱과 같습니다. 방향을 나타내는 상관계수와 달리 R²는 0부터 1 사이의 설명 비율로 읽습니다.
3. 같은 베타 1.20인데 R²는 0.90과 0.25였다
먼저 시장 수익률 320개를 만들고 두 전략에 같은 베타 1.20을 적용했습니다. 두 예제의 평균 절편도 같게 두되, 회귀선과 관계없는 잡음의 크기만 바꿨습니다.
| 예제 | 베타 | R² | 점의 모양 |
|---|---|---|---|
| 설명력 높음 | 1.20 | 0.90 | 대부분 회귀선 가까이에 모임 |
| 설명력 낮음 | 1.20 | 0.25 | 같은 기울기 주변에서 넓게 흩어짐 |
아래 차트 왼쪽 위를 보면 두 회귀선은 겹칩니다. 시장이 1% 움직일 때 전략이 평균적으로 1.2% 반응한다는 기울기는 같기 때문입니다. 하지만 주황색 점은 선에서 훨씬 멀리 흩어져 있습니다. 이 차이가 R² 0.25로 나타납니다.
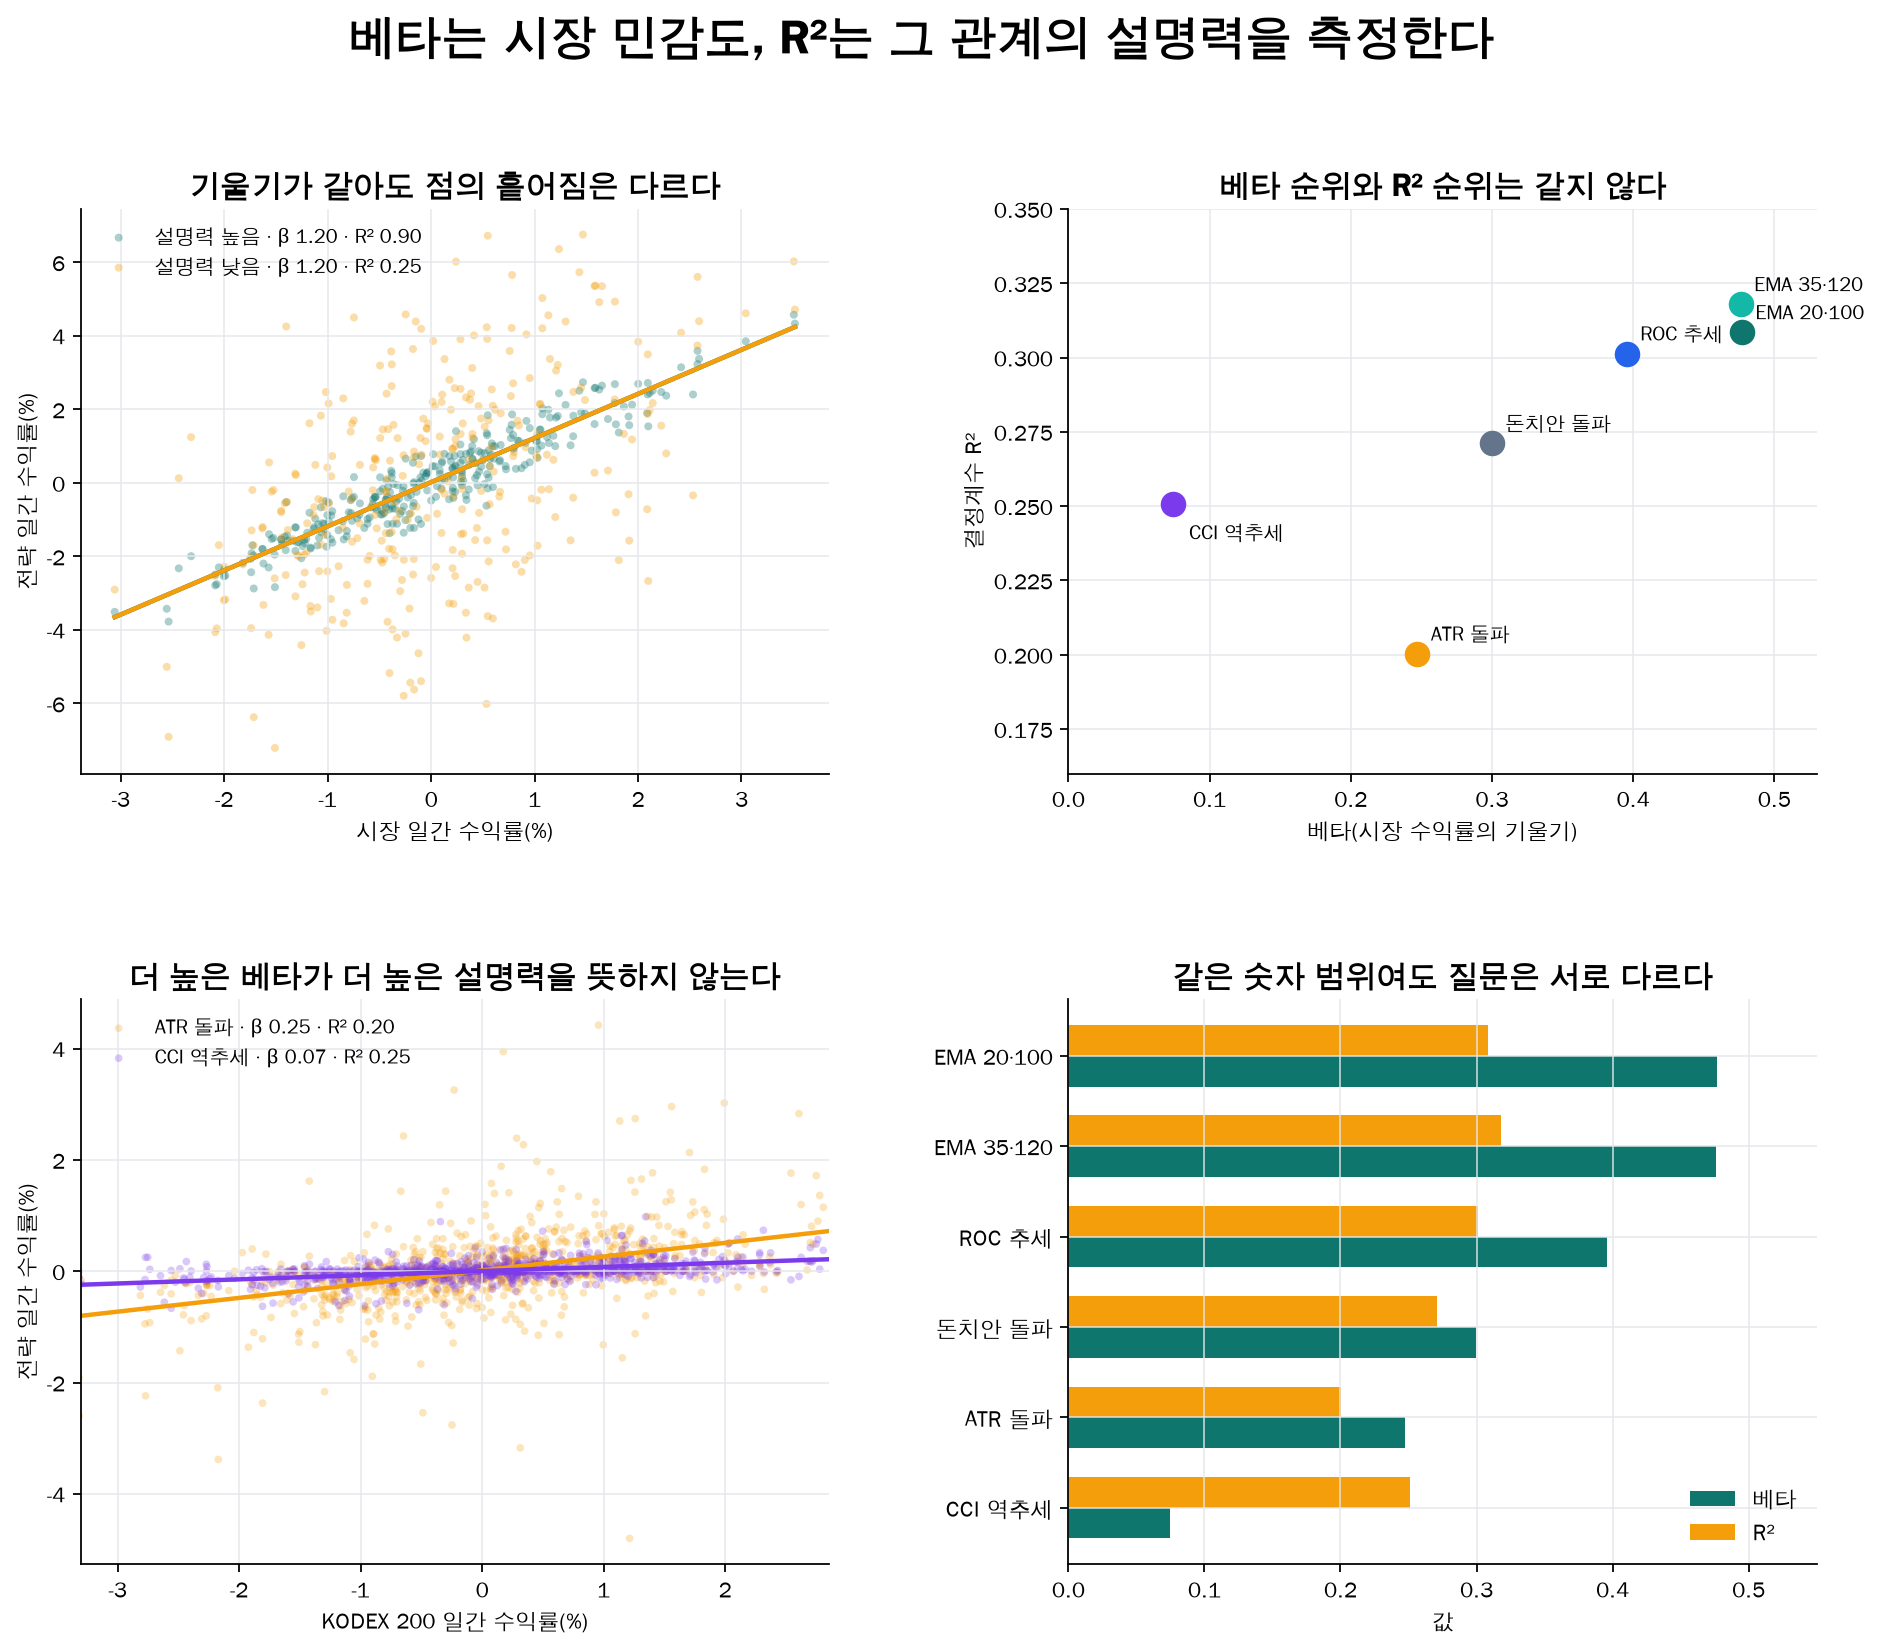
이 예제가 보여주는 결론은 단순합니다. 베타만 알면 평균적인 시장 민감도는 알 수 있지만, 실제 수익률이 그 관계를 얼마나 안정적으로 따랐는지는 알 수 없습니다. 베타 옆에 R²를 함께 적어야 그 기울기를 어느 정도 신뢰해서 해석할 수 있는지 판단할 수 있습니다.
4. LAB 6개 전략에서 베타와 R² 순위는 달랐다
실제 비교에는 동일한 30개 종목과 비용 조건으로 만든 LAB 6개 전략의 일간 포트폴리오 수익률을 사용했습니다. 벤치마크는 KOSPI 200을 추종하는 KODEX 200(A069500)입니다.
| 항목 | 계산 조건 |
|---|---|
| 분석 기간 | 2022년 1월~2025년 12월 |
| 전략 | EMA 2개, 돈치안 돌파, ATR 돌파, ROC 추세, CCI 역추세 |
| 전략 비용 | 매수·매도 체결마다 0.05% 반영 |
| 벤치마크 | KODEX 200 수정주가 종가 수익률 |
| 수익률 빈도 | 일간 산술수익률 |
| 날짜 정렬 | 전략과 벤치마크가 함께 존재하는 974거래일 |
| 회귀 조건 | 절편 포함, 무위험수익률 연 0% 고정 |
무위험수익률 0%는 특정 시점의 금리를 반영한 값이 아니라 지표 차이를 분리하기 위한 고정 가정입니다. 여섯 전략은 모두 같은 조건을 사용했습니다. 전략 수익률에는 현금으로 대기한 날과 거래비용이 포함되어 있으며, 벤치마크는 설명 변수이므로 별도의 매매비용을 차감하지 않았습니다.
| 전략 | 베타 | R² | 해석 |
|---|---|---|---|
| EMA 20·100 | 0.477 | 0.308 | 시장 민감도 1위, 설명력 2위 |
| EMA 35·120 | 0.476 | 0.318 | 베타는 거의 같지만 설명력 1위 |
| ROC 추세 | 0.396 | 0.301 | 중간 민감도와 비슷한 설명력 |
| 돈치안 돌파 | 0.300 | 0.271 | 시장 반응과 잔차가 함께 존재 |
| ATR 돌파 | 0.247 | 0.200 | CCI보다 베타는 높지만 설명력은 낮음 |
| CCI 역추세 | 0.074 | 0.251 | 민감도는 가장 낮지만 설명력은 5위 |
가장 높은 베타는 EMA 20·100의 0.477이었지만 가장 높은 R²는 EMA 35·120의 0.318이었습니다. 차이는 작아서 두 EMA 전략의 시장 관계가 완전히 다르다고 볼 수는 없지만, 베타 순위와 R² 순위가 자동으로 일치하지 않는다는 점은 확인할 수 있습니다.
더 분명한 비교는 ATR 돌파와 CCI 역추세입니다. ATR 돌파의 베타는 0.247로 CCI 역추세의 0.074보다 약 3.3배 높았습니다. 그런데 R²는 ATR 돌파가 0.200, CCI 역추세가 0.251이었습니다. ATR 돌파가 시장에 더 크게 반응했지만, 그 수익률 변동을 시장 하나로 설명하는 비율은 오히려 낮았습니다.
CCI 역추세의 베타가 낮은 데에는 시장 방향과 무관한 진입 규칙뿐 아니라 낮은 시장 노출도 영향을 줍니다. 이번 회귀는 포지션을 보유한 날만 골라낸 조건부 베타가 아니라 현금 대기일까지 포함한 전체 포트폴리오 베타입니다. 투자자가 실제로 경험한 계좌의 시장 민감도를 측정하기 위한 선택입니다.
5. 베타와 R²를 읽을 때 생기는 네 가지 함정
낮은 베타가 곧 안전하다는 뜻은 아니다
베타는 벤치마크와 함께 움직인 위험만 측정합니다. 개별 종목 급락, 유동성 부족, 갭 하락처럼 시장으로 설명되지 않는 손실은 낮은 베타 뒤에도 남을 수 있습니다. 전체 흔들림은 변동성과 하방편차, 손실의 깊이는 MDD로 따로 확인해야 합니다.
높은 R²가 좋은 전략이라는 뜻도 아니다
R²가 높다는 것은 벤치마크가 전략의 변동을 많이 설명한다는 뜻입니다. 시장을 거의 그대로 복제하면서 비용만 더 쓰는 전략도 높은 R²를 가질 수 있습니다. 반대로 시장과 다른 수익원을 노리는 전략은 낮은 R²가 자연스러울 수 있습니다.
벤치마크를 바꾸면 두 숫자가 모두 바뀐다
코스닥 종목 중심 전략을 KODEX 200과 회귀하면 잔차가 커질 수 있습니다. 같은 전략도 KOSDAQ 150이나 업종 지수를 벤치마크로 사용하면 베타와 R²가 달라집니다. 전략이 실제로 경쟁하는 시장을 먼저 정한 뒤 비교해야 합니다.
전체 기간의 한 숫자는 국면 변화를 숨긴다
상승장에서는 베타가 높고 하락장에서는 낮은 전략도 전체 기간에는 하나의 평균 베타로 표시됩니다. 수익률 관계가 비선형이거나 특정 국면에서만 바뀐다면 R²도 이를 충분히 설명하지 못합니다. 고정 구간 값과 함께 롤링 베타, 상승·하락 포착률, 잔차 분포를 확인할 필요가 있습니다.
6. 함께 볼 지표와 실제 확인 순서
베타와 R²는 다음 지표를 대체하지 않습니다. 각 숫자가 답하는 질문을 분리해 확인하는 편이 좋습니다.
| 확인 순서 | 지표 | 답하는 질문 |
|---|---|---|
| 1 | 시장 노출 | 전략이 실제로 투자된 시간은 얼마나 되는가 |
| 2 | 베타 | 시장이 1 움직일 때 전략은 평균적으로 얼마나 반응하는가 |
| 3 | R² | 그 평균 관계가 전략 변동을 얼마나 설명하는가 |
| 4 | 샤프 비율·MDD | 전체 위험과 낙폭을 감수한 보상은 충분했는가 |
| 5 | 알파·정보비율 | 시장으로 설명되지 않은 초과성과는 일관적이었는가 |
시장 노출과 회전율을 먼저 보면 낮은 베타가 현금 대기에서 비롯된 것인지 구분하기 쉽습니다. 샤프 비율은 시장과 무관한 변동까지 포함한 위험 대비 성과를 보고, 상관계수를 낮춘 포트폴리오 실험은 전략끼리 함께 움직이는 정도가 조합 위험을 어떻게 바꾸는지 보여줍니다.
정리하면 베타는 기울기, R²는 설명력입니다. 베타가 높다고 R²까지 높지는 않으며, 낮은 베타도 안전이나 우수한 성과를 보장하지 않습니다. 같은 벤치마크와 기간으로 두 숫자를 함께 계산하고, 시장 노출과 전체 위험을 이어서 확인해야 합니다.
다음 성과지표에서는 이 회귀식의 절편인 젠센 알파를 살펴보겠습니다. 시장 민감도로 설명되지 않은 초과수익이 실제로 남았는지, 무위험수익률 가정에 따라 결론이 어떻게 달라지는지 확인합니다.
본 포스팅은 성과지표의 수리적 이해를 돕기 위한 참고 자료이며, 특정 전략이나 상품에 대한 투자 권유 또는 수익 보장을 의미하지 않습니다. 투자 결과에 대한 책임은 투자자 본인에게 있습니다.