1. TMF는 거래 주체를 찾아내는 지표가 아닙니다
Twiggs Money Flow(TMF)는 종가가 가격 범위의 어느 쪽에서 끝났는지와 거래량을 결합한 지표입니다. 값이 양수라고 해서 실제 매수 주체가 확인됐다는 뜻은 아닙니다. 전일 종가까지 포함한 가격 범위 안에서 종가가 상대적으로 위에 있었는지, 그리고 그날 거래량이 얼마였는지를 평활해 나타낸 값입니다.
TMF는 Chaikin Money Flow(CMF)를 보완하려고 만든 방식입니다. 원저자인 Colin Twiggs의 TMF 계산 안내는 두 가지 차이를 제시합니다.
- 당일 고가·저가만 쓰지 않고 전일 종가를 포함한 True Range를 씁니다.
- 고정 기간 합계 대신 Wilder 방식으로 분자와 거래량을 각각 평활합니다.
갭이 큰 날에는 이 두 차이로 TMF와 CMF의 방향이 달라질 수 있습니다. 다만 갭을 반영한다는 사실이 매매 신호의 정확도를 보장하지는 않습니다.
2. 전일 종가를 포함한 True Range에서 종가 위치를 계산합니다
TMF는 먼저 전일 종가와 당일 고가·저가를 합쳐 True Range High와 True Range Low를 만듭니다.
그 범위 안에서 종가의 위치를 -1에서 +1 사이의 계수로 바꾼 뒤 거래량을 곱합니다. 종가가 True Range 상단에 가까우면 양수, 하단에 가까우면 음수에 가깝습니다.
마지막으로 ADV와 거래량을 각각 21기간 Wilder 방식으로 평활해 나눕니다. 같은 기간을 썼으므로 분자·분모를 평균으로 바꾸지 않아도 비율은 같습니다.
| 구분 | TMF(21) | CMF(21) |
|---|---|---|
| 가격 범위 | max(고가, 전일 종가)와 min(저가, 전일 종가) |
당일 고가와 저가 |
| 평활 방식 | ADV·거래량 각각 Wilder 평활 | 최근 21일 ADV·거래량 단순 합 |
| 갭의 반영 | 전일 종가가 범위에 들어가므로 반영 | 당일 고가·저가 밖의 갭은 직접 반영하지 않음 |
| 값의 의미 | True Range 안 종가 위치의 거래량 가중 비율 | 당일 범위 안 종가 위치의 거래량 가중 비율 |
3. TMF와 CMF의 0선 상향은 자주 다른 날에 나왔습니다
10개 한국 대형주를 대상으로 2022년 이후 일봉 8,880개를 확인했습니다. 0선 상향 신호일 종가가 확정된 다음 거래일 시가에 진입하고, 열 번째 거래일 종가로 수익률을 계산했습니다. 수수료·세금·호가 단위는 포함하지 않은 단순 비교입니다.
| 조건 | 관찰 수 | 10거래일 상승 비율 | 10거래일 수익률 중앙값 |
|---|---|---|---|
| TMF(21) 0선 상향 | 347회 | 47.0% | -0.48% |
| CMF(21) 0선 상향 | 344회 | 50.0% | +0.07% |
| TMF·CMF가 같은 날 0선 상향 | 80회 | 48.8% | -0.13% |
| TMF만 0선 상향 | 267회 | 46.4% | -0.51% |
TMF와 CMF의 0선 상향은 각각 300회가 넘었지만 같은 날 나온 경우는 80회였습니다. 계산 방식의 차이가 실제 신호 날짜에도 크게 반영됐습니다. 그러나 TMF만 상향한 267회의 중앙값은 -0.51%였으므로, CMF와 다른 신호가 나왔다는 이유만으로 우위라고 해석할 수는 없었습니다.

TMF 기간을 14·21·34로 바꿔도 중앙값은 각각 -0.47%·-0.48%·-0.74%였습니다. 이 표본에서는 기간 하나를 바꾸는 것만으로 양의 결과가 만들어지지 않았습니다.
4. 갭 보정은 신호의 강도가 아니라 계산 대상의 차이입니다
절대 갭이 3% 이상인 날은 549개였습니다. 그중 112일은 TMF와 CMF의 일별 위치계수 부호가 달랐습니다. 갭상승 3% 이상이면서 CMF 계수는 음수, TMF 계수는 양수인 날도 60일 있었습니다.
이때 평균 위치계수는 TMF +0.264, CMF -0.354였습니다. 당일 종가가 당일 고가·저가 범위의 중간 아래에 있어도, 전일 종가를 포함하면 True Range 중간보다 위일 수 있기 때문입니다. 반대로 갭하락 3% 이상이면서 CMF는 양수, TMF는 음수인 날도 40일이었습니다.
즉 TMF는 갭을 무시하지 않는 계산을 할 뿐입니다. TMF가 양수면 매집처럼 실제 참여자의 의도까지 판정하는 도구는 아닙니다.
5. 가격 돌파·CMF 위치를 더해도 손실 사례는 남았습니다
TMF 0선 상향 347회 가운데 신호일 종가가 직전 20일 종가 고점을 넘은 경우는 126회였습니다. 이때 수익률 중앙값은 +0.21%였습니다. 고점을 넘지 못한 221회는 중앙값 -0.51%였습니다.
또 TMF가 0선을 넘은 날 CMF도 양수였던 207회의 중앙값은 +0.18%, CMF가 0 이하였던 140회는 -1.67%였습니다. 가격과 CMF의 상태를 함께 나누면 표본의 차이는 보이지만, 최저 수익률은 각각 -21.62%, -23.30%였습니다. 필터를 추가해도 손실 구간이 사라지지는 않았습니다.
6. 같은 TMF 0선 상향 뒤에도 결과는 갈렸습니다
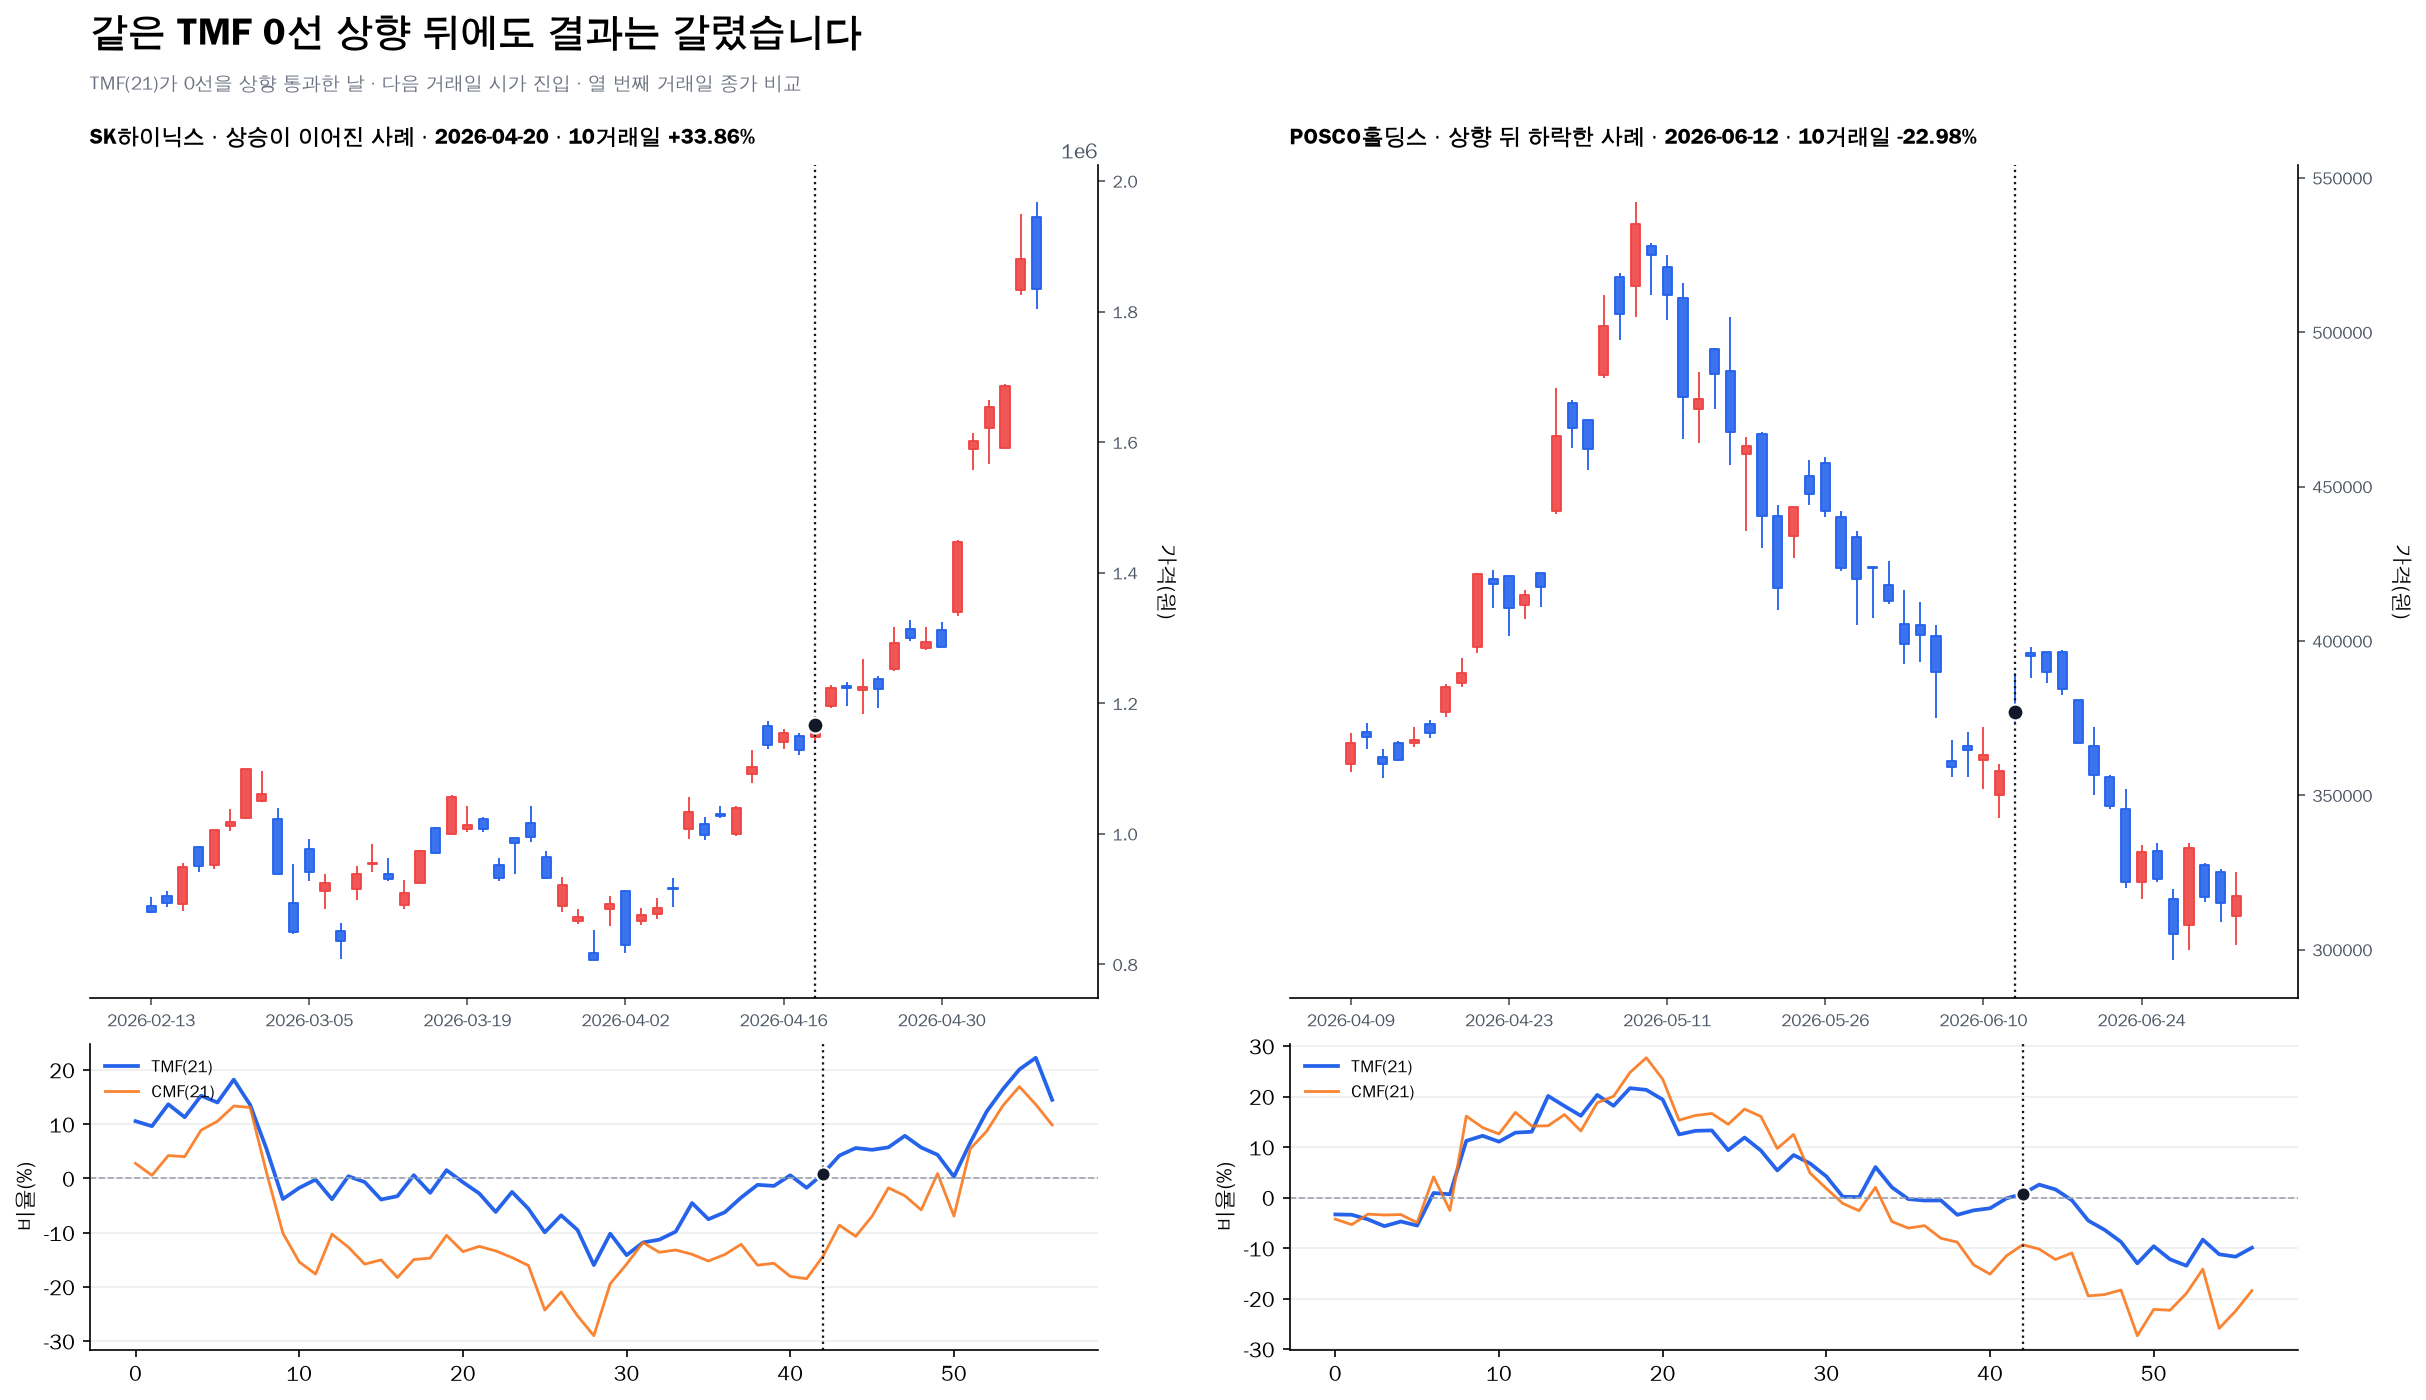
아래 두 사례는 모두 TMF(21)가 0선을 아래에서 위로 통과한 날입니다. 두 사례 모두 당시 CMF는 음수여서, TMF가 갭과 Wilder 평활 때문에 먼저 다른 상태를 보인 날이기도 합니다. 매수와 청산은 앞선 표와 똑같이 적용했습니다.
| 항목 | 상승이 이어진 사례 | 상향 뒤 하락한 사례 |
|---|---|---|
| 종목·신호일 | SK하이닉스 · 2026-04-20 | POSCO홀딩스 · 2026-06-12 |
| 신호 당시 | TMF(21) 0선 상향·CMF 음수 | TMF(21) 0선 상향·CMF 음수 |
| 다음 거래일 시가 | 1,196,000원 | 396,000원 |
| 열 번째 거래일 종가 | 1,601,000원 | 305,000원 |
| 10거래일 수익률 | +33.86% | -22.98% |
SK하이닉스 사례에서는 TMF가 0선 위로 올라간 뒤 가격도 이어서 상승했습니다. 반면 POSCO홀딩스 사례는 같은 TMF·CMF 조건에서 신호 직후 가격이 하락했습니다. TMF의 갭 보정은 서로 다른 계산 결과를 만들지만, 이후 가격 방향을 확정하지는 못합니다.
7. TMF는 0선보다 계산 구조를 먼저 확인합니다
TMF를 사용할 때는 다음 순서로 확인하는 편이 안전합니다.
- 갭이 있었는지, 당일 범위와 True Range에서 종가 위치가 어떻게 달라졌는지 봅니다.
- TMF 0선 교차를 진입 후보로만 기록하고, CMF·가격 돌파·추세 조건과는 별도로 비교합니다.
- 거래량 지표만으로 실제 매집이나 매도 주체를 단정하지 않고, 가격 이탈과 손절·청산 규칙을 함께 고정합니다.
Twiggs Money Flow의 핵심은 CMF보다 더 정확한 신호라는 주장이 아니라, 갭을 포함한 범위와 Wilder 평활을 사용한다는 계산 차이입니다. 숫자가 양수인지보다 어떤 범위를 사용했는지부터 확인해야 같은 이름의 수급 해석을 피할 수 있습니다.