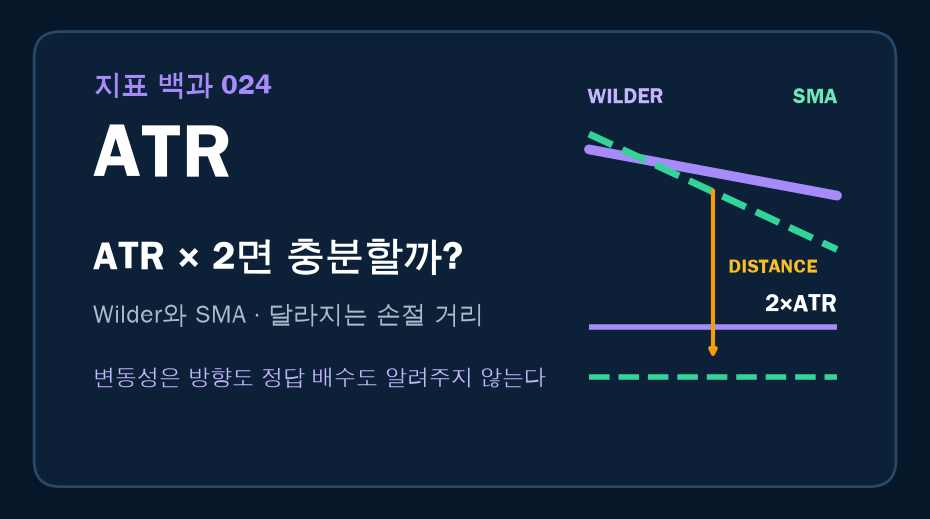
1. 같은 5% 손절이 종목마다 다르게 느껴지는 이유
하루 변동폭이 작은 종목과 큰 종목에 똑같은 5% 손절선을 적용하면 결과가 달라집니다. 조용한 종목에서는 추세가 무너진 뒤에야 손절선에 닿을 수 있고, 변동성이 큰 종목에서는 평소 흔들림만으로도 쉽게 닿을 수 있습니다.
ATR(Average True Range)은 이런 차이를 가격 단위로 측정하는 변동성 지표입니다. 단순히 당일 고가에서 저가를 빼지 않고 전일 종가와의 갭까지 반영해 한 거래일의 실질적인 가격 범위를 계산합니다.
TradingView의 ATR 설명처럼 ATR은 가격 방향을 예측하지 않습니다. 값이 커졌다는 것은 가격 범위가 넓어졌다는 뜻이며, 상승 변동성과 하락 변동성을 구분하지 않습니다. 따라서 ATR은 매수·매도 신호보다 손실 허용 거리와 포지션 크기를 설계하는 재료로 보는 편이 적절합니다.
2. True Range와 Wilder ATR의 계산 구조
ATR 계산은 True Range를 구하고 이를 평활하는 두 단계로 나뉩니다. 여기서 어떤 평활 방식을 사용했는지 밝히지 않으면 같은 ATR(14)라는 이름으로도 값이 달라질 수 있습니다.
Step 1. 세 가지 범위 중 가장 큰 값을 TR로 선택합니다
- 당일 고가와 저가의 차이
- 당일 고가와 전일 종가의 차이
- 당일 저가와 전일 종가의 차이
세 값 중 가장 큰 값이 True Range입니다. 전일 종가가 10만원이고 갭 하락한 뒤 당일 고가 9만6천원, 저가 9만4천원을 기록했다면 당일 고저 차이는 2천원입니다. 그러나 전일 종가와 당일 저가의 차이는 6천원이므로 TR은 6천원이 됩니다.
Step 2. 첫 ATR은 14개 TR의 단순평균으로 시작합니다
14기간을 사용한다면 첫 ATR은 유효한 TR 14개의 산술평균으로 초기화합니다. 이후에는 새 TR에 1/14의 가중치를 주는 Wilder 평활을 반복합니다.
Fidelity의 ATR 계산 안내도 이전 ATR에 n-1을 곱하고 새 TR을 더한 뒤 n으로 나누는 식을 제시합니다. 14일 단순이동평균은 매일 최근 TR 14개를 같은 비중으로 다시 평균하지만, Wilder 방식은 과거 값의 영향을 점진적으로 줄입니다.
| 평활 방식 | 계산 구조 | 급격한 TR 이후 특징 |
|---|---|---|
| Wilder ATR | 이전 ATR 13/14 + 새 TR 1/14 | 충격의 영향이 서서히 감소합니다 |
| SMA ATR | 최근 14개 TR의 산술평균 | 큰 TR이 14일 창에서 빠질 때 값이 갑자기 변할 수 있습니다 |
| EMA ATR | 새 값에 더 큰 지수 가중 | 설정한 지수 가중률에 따라 더 빠르게 반응합니다 |
TradingView는 기본 ATR을 RMA로 계산하지만 설정에서 SMA·EMA·WMA로 변경할 수 있다고 명시합니다. 플랫폼 숫자가 다르다면 기간만 확인할 것이 아니라 평활 방식과 첫 값 초기화 규칙도 확인해야 합니다.
3. ATR 손절선을 사용할 때 함께 정해야 할 것
ATR 손절선은 진입 가격에서 일정 배수의 ATR을 빼는 방식으로 만들 수 있습니다. 그러나 2×ATR은 자연 법칙이 아니라 전략 파라미터입니다.
손절 거리를 넓히면 일상적인 흔들림에 덜 닿지만 한 주당 허용 손실은 커집니다. 계좌에서 감수할 금액을 일정하게 유지하려면 손절 거리가 넓어질수록 수량을 줄여야 합니다.
| 결정 항목 | 먼저 정할 내용 | 놓치기 쉬운 위험 |
|---|---|---|
| ATR 방식 | Wilder, SMA 등 평활 방식 | 같은 ATR(14)라도 손절 가격이 달라집니다 |
배수 k |
1배, 2배, 3배 등 전략별 거리 | 배수가 클수록 항상 좋은 것은 아닙니다 |
| 기준 가격 | 진입 종가, 체결가, 최근 고점 등 | 기준이 달라지면 손절선도 달라집니다 |
| 갱신 방식 | 최초 값 고정 또는 추적 갱신 | ATR이 확대되며 손절선이 뒤로 밀릴 수 있습니다 |
| 허용 손실 | 거래당 계좌 위험 금액 | 거리만 넓히고 수량을 유지하면 손실이 커집니다 |
| 주문 체결 | 장중 접촉, 종가 확인, 다음 시가 | 갭 하락에서는 계산한 가격에 체결되지 않을 수 있습니다 |
특히 진입 뒤 ATR이 커졌다는 이유로 손절선을 계속 낮추면 사전에 정한 최대 손실이 무너질 수 있습니다. 최초 위험 한도를 고정할 것인지, 이익 방향으로만 추적할 것인지 전략 규칙에 명시해야 합니다.
4. 같은 2ATR선도 계산 방식과 이후 결과가 달랐습니다
아래 비교에서는 종가가 직전 20거래일 고가를 처음 돌파한 날을 관찰 시작점으로 삼았습니다. 그날 종가에서 2×ATR(14)를 뺀 선을 10거래일 동안 고정하고, 이후 저가가 선에 닿았는지 확인했습니다. 실제 주문 체결과 거래비용은 반영하지 않은 관찰 사례입니다.

삼성생명과 SK의 Wilder ATR SMA ATR 2배 손절선 비교 차트
| 종목·관찰 시작 | Wilder ATR | SMA ATR | SMA와의 차이 | 10일 최저가 | 접촉 판정 | 10일 뒤 수익률 |
|---|---|---|---|---|---|---|
| 삼성생명 · 2026년 5월 29일 | 22,388원 | 26,714원 | +19.32% | 342,000원 | Wilder 접촉·SMA 미접촉 | +8.88% |
| SK · 2026년 5월 22일 | 37,933원 | 50,357원 | +32.75% | 550,000원 | Wilder 접촉·SMA 미접촉 | -7.48% |
삼성생명의 관찰 시작 종가는 388,500원이었습니다. Wilder식 2ATR선은 약 343,724원, SMA식 2ATR선은 약 335,071원이었고 10거래일 최저가는 342,000원이었습니다. Wilder선에는 닿았지만 더 넓은 SMA선에는 닿지 않았으며, 10거래일 뒤 종가는 시작점보다 8.88% 높았습니다.
SK의 관찰 시작 종가는 642,000원이었습니다. Wilder식 2ATR선은 약 566,133원, SMA식 2ATR선은 약 541,286원이었고 10거래일 최저가는 550,000원이었습니다. 접촉 판정은 삼성생명과 같았지만 10거래일 뒤 수익률은 -7.48%였습니다.
두 사례만 보면 SMA 방식의 더 넓은 선이 유리해 보일 수 있습니다. 그러나 삼성생명은 이후 반등했고 SK는 시작점 아래에 머물렀습니다. 손절선에 닿지 않았다는 사실과 좋은 거래 결과는 같은 의미가 아닙니다.
날짜별 코스피 보통주를 대상으로 같은 조건을 적용하자 629종목에서 완료된 관찰 신호가 1,392개 나왔습니다. 다음 10거래일 동안 Wilder식 2ATR선에 닿은 비율은 45.98%, SMA식 2ATR선은 47.27%였습니다. 두 방식의 접촉 판정이 달라진 사례는 44개로 전체의 3.16%였습니다.
이 수치는 ATR 전략의 승률이 아닙니다. 관찰 신호가 서로 겹칠 수 있고, 실제 체결·수수료·포지션 크기·청산 규칙을 반영하지 않았습니다. 계산 방식의 차이가 단순한 소수점 문제가 아니라 실제 조건 판정을 바꿀 수 있다는 점만 확인하는 비교입니다.
5. ATR의 장점과 한계
ATR은 갭을 포함한 가격 범위를 하나의 단위로 만들기 때문에 고정 원화나 고정 비율보다 종목의 최근 움직임에 맞춘 거리를 설계하기 쉽습니다. 손절선뿐 아니라 변동성 돌파 폭, 추적선, 포지션 수량 계산에도 활용할 수 있습니다.
하지만 ATR이 알려주지 않는 정보도 분명합니다.
- ATR 상승은 변동성 확대를 뜻할 뿐 상승 방향을 뜻하지 않습니다.
- ATR 하락은 조용한 구간을 뜻하지만 이후 돌파 방향은 알 수 없습니다.
- 원화 단위 ATR은 가격 수준이 다른 종목끼리 그대로 비교하기 어렵습니다.
- 과거 변동폭을 평활하므로 갑작스러운 갭과 급변을 미리 예측하지 못합니다.
- 고정 배수는 종목의 유동성, 호가 간격, 보유 기간과 전략 구조를 반영하지 못합니다.
- 장중 저가가 손절선을 통과해도 갭과 슬리피지 때문에 그 가격에 체결된다고 보장할 수 없습니다.
ATR 배수는 차트에서 보기 좋은 숫자로 정할 것이 아니라 과거 데이터에서 손실 분포와 거래 빈도, 포지션 크기를 함께 검증해야 합니다. 배수를 넓혀 손절 횟수를 줄이는 대신 거래당 손실이 얼마나 커지는지도 같이 비교해야 합니다.
6. 실전 확인 순서와 요약
ATR을 손절과 위험 관리에 사용할 때는 다음 순서로 확인합니다.
- TR, 평활 방식, 기간과 첫 값 초기화 규칙을 고정합니다.
- ATR 배수와 거래당 허용 손실을 함께 정해 수량을 계산합니다.
- 장중 접촉·종가 확인·갭 체결과 추적 갱신 규칙을 백테스트에 반영합니다.
핵심은 간단합니다. ATR은 최근 가격이 얼마나 거칠게 움직였는지 재는 자일 뿐, 2배라는 정답이나 가격 방향을 알려주는 지표가 아닙니다. 계산 방식을 먼저 통일하고 손절 거리와 포지션 크기를 하나의 위험 규칙으로 설계해야 합니다.
가격 분산을 밴드 폭으로 확인하려면 볼린저 밴드 계산법, 수익률 변동성을 연율화해 보려면 역사적 변동성 지표, 변동성과 별개로 추세 강도를 확인하려면 ADX 지표 활용법을 함께 참고할 수 있습니다.