1. 선명한 반전 신호가 더 정확한 신호일까
차트에서 바닥처럼 보이는 지점이 지나고 나면 전환점은 늘 선명해 보입니다. 문제는 실제 매매 순간이에요. 가격이 크게 밀린 뒤 보조지표가 고개를 들면 바닥을 잡은 것 같지만, 하락 추세의 짧은 숨 고르기일 수도 있습니다.
이 전환을 뾰족하게 보여주기 위해 John F. Ehlers가 소개한 지표가 피셔 트랜스폼(Fisher Transform)입니다. 최근 가격 위치를 -1과 +1 사이로 정리한 뒤 비선형 변환을 적용해, 범위의 중앙보다 양 끝에 가까운 움직임을 더 크게 확대해요. 흐릿한 굴곡을 확대경으로 보는 것과 비슷합니다.
Ehlers의 Fisher Transform 원문은 중간가격을 10일 범위에서 정규화하고 평활한 뒤 변환하는 계산 예를 제시합니다. Fisher를 한 거래일 늦춘 Trigger 선도 함께 표시해 두 선의 교차로 방향 변화를 찾도록 했어요.
다만 확대경이 방향을 예언하는 것은 아닙니다. 극단값은 최근 범위의 끝에 가격이 몰렸다는 뜻이고, Trigger 교차는 Fisher의 방향이 바뀌었다는 뜻일 뿐이에요. 이번 글에서는 같은 종목의 극단권 상향 교차가 추세 회복과 하락 지속으로 갈린 사례를 함께 살펴볼게요.
2. 수리적 원리와 계산 구조
이번 글에서는 Ehlers의 원문 예시와 같은 10거래일 Fisher Transform을 사용합니다. 가격은 종가 하나가 아니라 고가와 저가의 평균인 중간가격을 사용해요.
Step 1. 중간가격을 10일 범위 안에서 정규화하기
먼저 당일 고가와 저가의 평균을 구합니다. 이후 최근 10거래일 중간가격의 최고값과 최저값 사이에서 당일 값이 어디에 있는지 -1부터 +1 사이로 바꿔요.
- 최근 범위의 최고값에 가까우면 +1에 접근합니다.
- 최근 범위의 최저값에 가까우면 -1에 접근해요.
- 범위의 중간이면 0 부근입니다.
10일은 절대적인 최적값이 아니라 원문에서 사용한 출발점입니다. 기간을 짧게 하면 방향 변화가 잦아지고, 길게 하면 큰 흐름은 부드러워지지만 전환 확인이 늦어질 수 있어요.
Step 2. 정규화 값을 평활하고 범위를 제한하기
정규화 값은 당일 값 33%와 직전 값 67%를 섞어 한 번 부드럽게 만듭니다.
계산에서는 Value를 -0.999와 +0.999 안으로 제한합니다. Fisher 공식은 입력이 ±1에 닿으면 분모가 0이 되거나 로그값이 무한대로 커질 수 있기 때문이에요. 이 제한값과 초기값 처리 방식이 플랫폼마다 조금 다르면 지표 숫자도 소폭 달라질 수 있습니다.
Step 3. Fisher 변환과 Trigger 선 계산하기
평활한 값을 자연로그로 변환하고, 직전 Fisher 값과 다시 절반씩 섞습니다.
Trigger는 복잡한 별도 지표가 아니라 Fisher를 한 거래일 늦춘 값입니다.
따라서 Fisher가 Trigger를 상향 돌파했다는 말은 Fisher 값이 직전 거래일보다 상승하기 시작했다는 뜻과 가깝습니다. 가격의 중장기 추세가 상승으로 바뀌었다는 보장은 아니에요. thinkorswim의 Fisher Transform 설명도 한 봉 지연선을 교차 확인에 사용한다고 설명합니다. TradingView의 Fisher Transform 안내는 신호가 많이 발생할 수 있어 추세 지표와 함께 볼 필요가 있다는 한계를 덧붙여요.
3. 실전 활용법: 극단값보다 교차가 나온 배경을 보기
Fisher에는 RSI의 70·30처럼 모든 종목에 고정되는 과매수·과매도 기준이 없습니다. 변환 후 값에는 위아래 경계가 없고 종목과 기간에 따라 평소 범위가 달라져요. 이 글의 ±1.5선은 차트를 읽기 위한 참고선이지 매매 법칙이 아닙니다.
| Fisher와 Trigger 상태 | 가격 상태로 읽을 내용 | 함께 확인할 조건 |
|---|---|---|
| 음의 극단권에서 상향 교차 | 하락 속도가 둔화되고 Fisher가 반등 | 20일 가격 흐름과 저점 회복을 봐요 |
| 양의 극단권에서 하향 교차 | 상승 속도가 둔화되고 Fisher가 하락 | 추세 지지선과 종가 위치를 확인해요 |
| 0선 부근에서 잦은 교차 | 최근 범위 중간에서 방향이 반복됨 | 횡보장 휩쏘 가능성을 경계해요 |
| 극단권 교차 뒤 다시 재교차 | 첫 전환이 이어지지 못함 | 진입보다 손실 제한 기준을 우선해요 |
Trigger 교차는 방향 전환이지 추세 전환이 아니에요
Trigger가 한 거래일 전 Fisher 값이라면 두 선의 교차는 지표 기울기가 바뀌는 순간입니다. 가격이 계속 하락하는 중에도 낙폭이 잠깐 줄면 Fisher가 Trigger 위로 올라갈 수 있어요.
그래서 음의 극단권 상향 교차를 곧바로 바닥 신호로 쓰기보다, 종가가 전일 저점을 회복했는지와 20거래일 수익률이 어느 방향인지 함께 확인하는 편이 좋습니다. 지표가 고개를 든 것과 가격 추세가 돌아선 것을 분리해서 보는 과정이에요.
숫자가 더 극단적이라고 반전 힘이 더 강한 것은 아니에요
Fisher 변환은 정규화 값이 ±1에 가까워질수록 차이를 크게 확대합니다. 따라서 -3이 -1보다 최근 범위의 아래쪽 압력이 강했다는 해석은 가능하지만, -3에서 반등하면 -1에서 반등할 때보다 수익률이 높다는 규칙은 없습니다.
오히려 강한 하락 추세에서는 Fisher가 오랫동안 음의 극단권에 머물며 상향 교차를 반복할 수 있어요. 큰 음수 값은 낙폭의 심각성을 보여줄 뿐 매도 압력이 끝났다는 증거가 아닙니다.
기간과 플랫폼의 계산 방식을 맞춰야 해요
일부 차트는 9일이나 다른 평활 방식을 사용합니다. 가격도 중간가격 대신 종가를 쓰는 경우가 있어요. 같은 이름의 Fisher라도 기간, 가격 소스, 제한값, 초기화 방식이 다르면 교차 날짜가 달라질 수 있습니다.
백테스트와 실전 차트를 비교할 때는 표시된 숫자만 맞추려 하지 말고 계산 조건부터 통일해 보세요. 이번 사례의 조건은 중간가격, 10거래일 범위, 0.33 평활, ±0.999 제한입니다.
4. 차트로 보는 지표의 특성: SK하이닉스(A000660) 사례
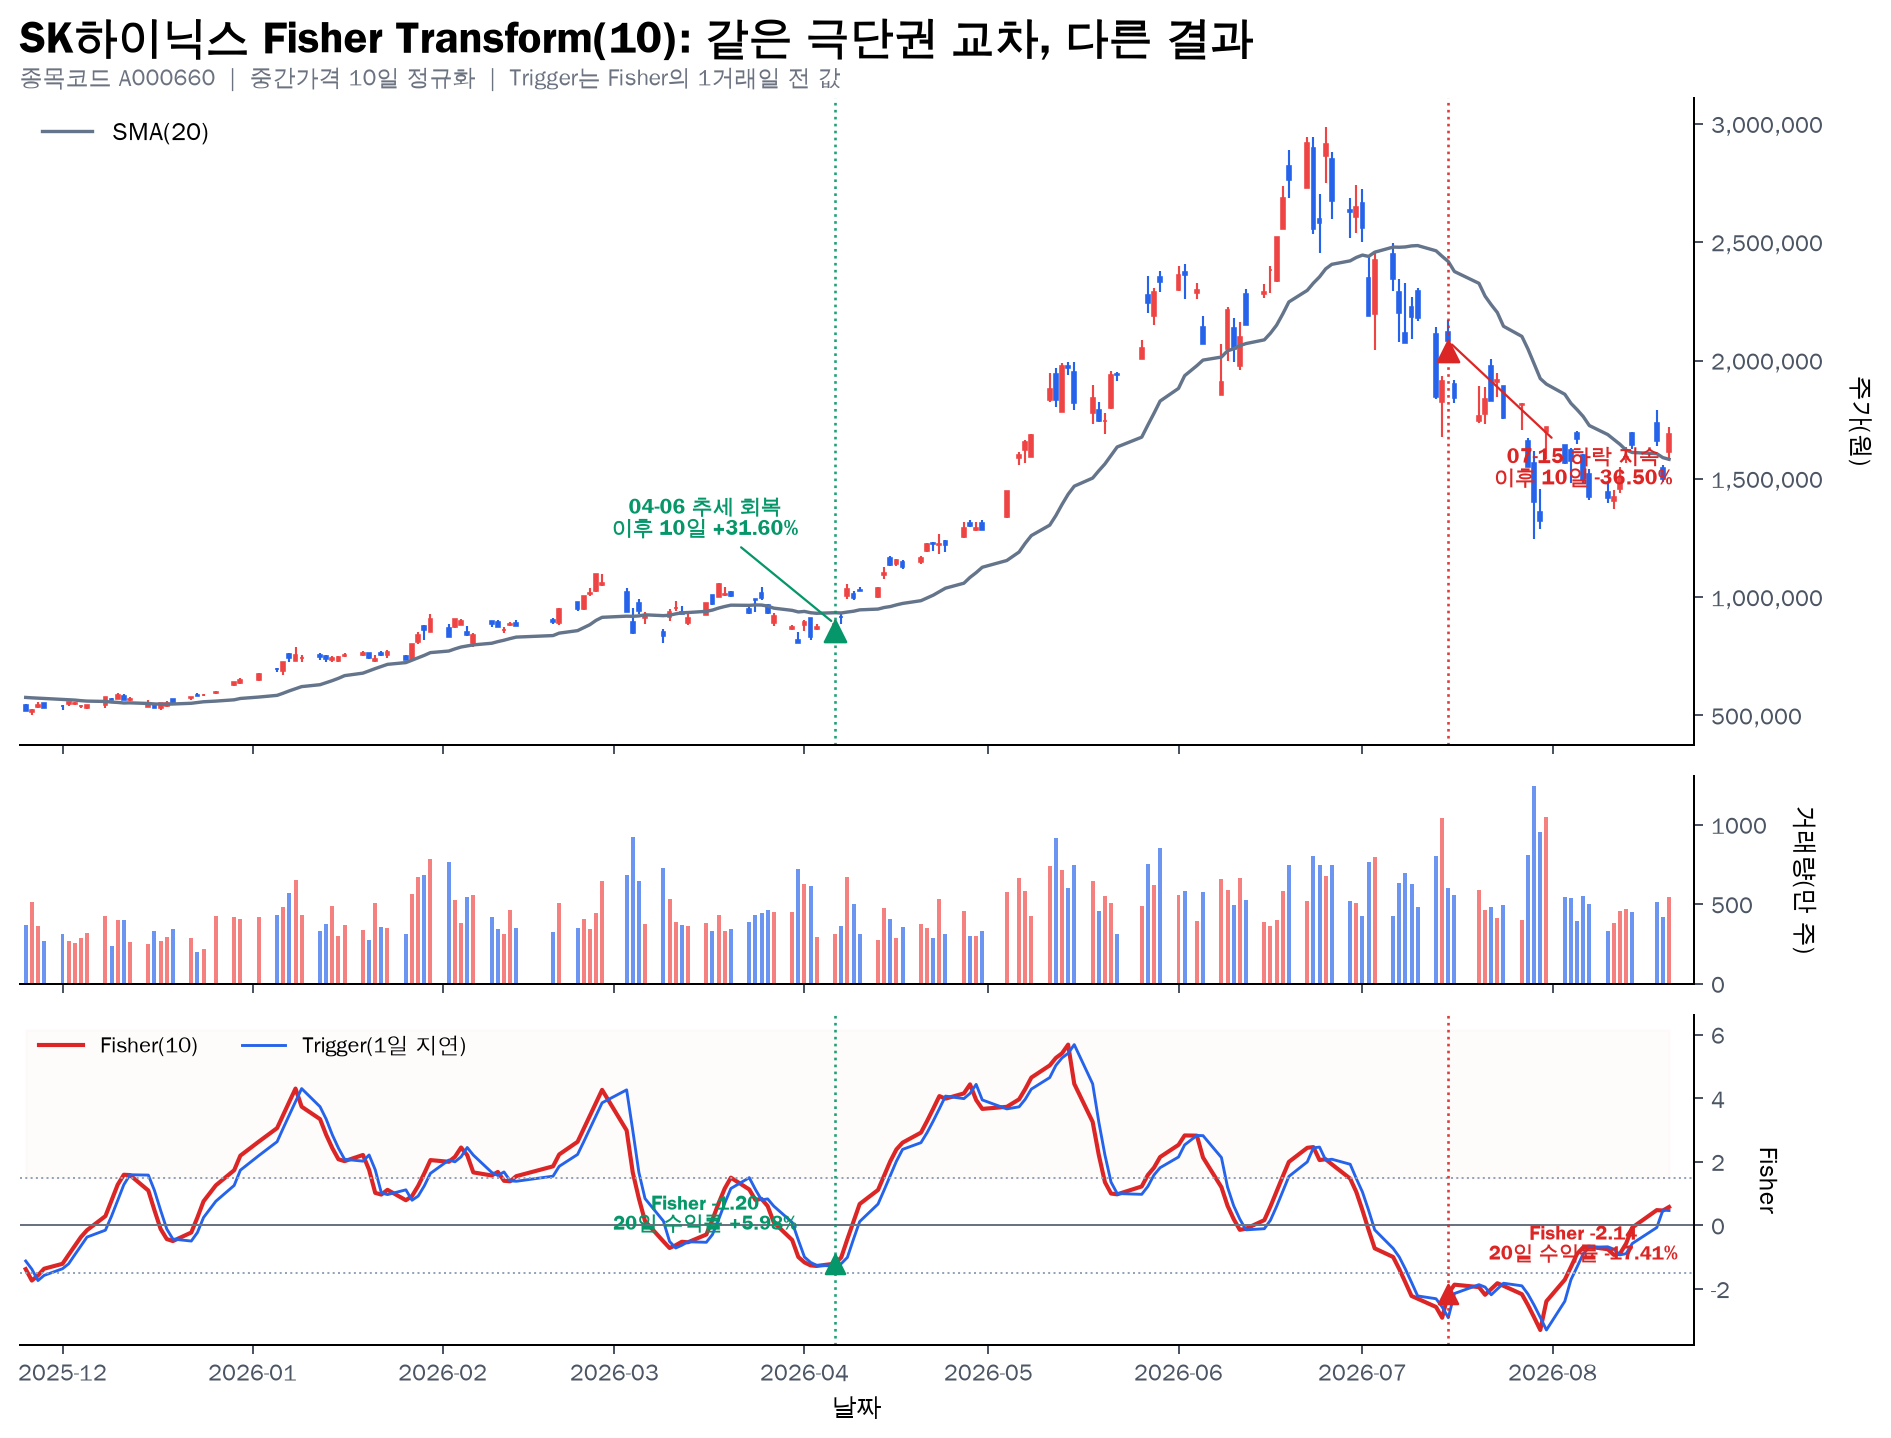
아래 차트는 SK하이닉스 가격과 20일 이동평균선, 거래량, Fisher(10)와 Trigger를 함께 표시한 것입니다. 두 사례 모두 Fisher가 -1 아래에서 Trigger를 상향 돌파했지만 이후 결과는 반대로 갈렸어요.
2026년 4월 6일: Fisher -1.20, 이후 10거래일 +31.60%
4월 6일 SK하이닉스 종가는 886,000원이었습니다. Fisher는 -1.20, Trigger는 -1.27로 Fisher가 위로 올라섰어요. 종가는 20일 이동평균선보다 5.17% 낮았지만, 직전 20거래일 수익률은 +5.98%였습니다.
중기 가격 흐름은 아직 양수인 상태에서 단기 조정 후 Fisher가 방향을 바꾼 구간으로 볼 수 있어요. 이후 5거래일 수익률은 +17.38%, 10거래일 수익률은 +31.60%였습니다.
이 사례에서 상향 교차는 바닥을 예언했다기보다, 상승 흐름 안에서 짧은 조정의 속도가 꺾이는 시점을 빠르게 보여주었습니다. 20일 가격 흐름이 Fisher와 같은 회복 방향을 뒷받침했어요.
2026년 7월 15일: Fisher -2.14, 이후 10거래일 -36.50%
7월 15일 종가는 2,082,000원이었고 Fisher는 -2.14, Trigger는 -2.90이었습니다. 앞선 성공 사례보다 Fisher가 더 깊은 음의 극단값에서 상향 교차했어요.
하지만 직전 20거래일 수익률은 -17.41%였고 종가도 20일 이동평균선보다 13.91% 낮았습니다. 지표의 반등과 달리 중기 가격 흐름은 이미 강한 하락 방향이었어요. 다음 거래일 수익률은 -11.53%, 이후 5거래일은 -7.83%, 10거래일은 -36.50%였습니다.
Fisher가 -2.90에서 -2.14로 올라왔다는 것은 하락 압력의 변화 속도가 잠깐 완화됐다는 의미입니다. 가격 추세 자체가 돌아섰다는 뜻으로 확대 해석하면 안 된다는 점이 드러난 실패 사례예요.
같은 종목의 네 번 교차에서 확인한 점
SK하이닉스에서 Fisher가 -1 아래에서 Trigger를 상향 돌파하고 이후 10거래일을 확인할 수 있었던 사례는 네 번이었습니다. 그중 10거래일 수익률이 양수였던 것은 한 번이었어요.
한 종목의 짧은 구간이므로 이를 전체 시장의 승률로 일반화할 수는 없습니다. 다만 극단권 상향 교차 자체가 충분한 진입 조건은 아니라는 계산 구조상의 한계는 확인할 수 있어요. Fisher 값의 크기보다 교차 당시 20일 가격 방향과 저점 회복 여부가 중요했습니다.
5. 장점과 한계: 전환점을 확대하는 만큼 잡음도 커져요
피셔 트랜스폼의 장점은 최근 범위의 중앙과 양 끝을 비선형적으로 벌려 전환점을 시각적으로 뾰족하게 만든다는 점입니다. Fisher와 한 봉 지연 Trigger의 관계도 단순해 방향 변화를 빠르게 확인할 수 있어요.
가격 단위가 다른 종목도 최근 범위 안의 위치로 바꾼 뒤 계산하므로 같은 구조로 살펴볼 수 있습니다. 원리는 가격뿐 아니라 -1과 +1 사이로 통제된 다른 오실레이터에도 적용할 수 있어요.
하지만 다음 한계를 기억해야 합니다.
- Fisher와 Trigger의 교차는 지표 기울기 변화이며 가격 추세 전환을 보장하지 않습니다.
- 강한 추세에서는 극단권에 오래 머물며 반대 방향 교차가 여러 번 실패할 수 있어요.
- 횡보장에서는 0선 주변 교차가 자주 발생해 거래 횟수와 손실이 늘어날 수 있습니다.
- Fisher 값에는 고정된 상한과 하한이 없어 종목 간 절대값 비교가 어렵습니다.
- 기간과 가격 소스, 평활 계수, 제한값에 따라 결과가 달라질 수 있어요.
- 최근 최고값과 최저값이 같으면 정규화 분모가 0이 되므로 예외 처리가 필요합니다.
- 극단값이 클수록 이후 반전 폭이 크다는 관계는 성립하지 않습니다.
비슷한 모멘텀 지표와의 차이
| 지표 | 핵심 계산 | 가장 잘 보는 것 |
|---|---|---|
| Fisher Transform | 최근 범위의 가격 위치를 비선형 변환 | 극단 구간과 방향 변화의 확대 |
| Stochastic | 최근 고가·저가 범위의 종가 위치 | 범위 안의 과매수·과매도 |
| RSI | 상승폭과 하락폭의 상대 강도 | 모멘텀 균형과 다이버전스 |
| MACD | 단기·장기 지수이동평균의 차이 | 추세 모멘텀의 수렴과 확산 |
스토캐스틱 지표도 최근 가격 범위 안의 위치를 사용하지만 0~100의 제한된 구간에 머뭅니다. Fisher는 정규화 위치를 다시 비선형 변환해 양 끝을 더 크게 벌린다는 차이가 있어요.
6. 실전 Tip 및 요약
피셔 트랜스폼을 차트에서 확인할 때는 다음 순서로 살펴보세요.
- Fisher가 자기 과거 범위의 극단에 있는지 확인해요.
- Trigger 교차가 나와도 20일 가격 방향과 종가의 저점 회복을 함께 봐요.
- 재교차나 저점 이탈에 대응할 손실 제한 기준을 먼저 정해요.
핵심은 단순합니다. 피셔 트랜스폼은 전환점을 확대해 보여주는 도구이지, 반전을 보장하는 도구가 아닙니다. 확대경으로 굴곡을 선명하게 볼 수는 있어도 다음 길의 방향까지 정해 주지는 않아요.
다음 지표 백과에서는 선형회귀 채널(Linear Regression Channel)을 다뤄보겠습니다. 피셔 트랜스폼이 최근 범위의 극단과 방향 변화를 확대했다면, 선형회귀 채널은 추세 중심선에서 벗어난 가격이 돌파인지 평균회귀 후보인지 구분하는 데 초점을 맞출게요.