
1. 파라볼릭 SAR은 추세 종료를 예측하기보다 반전 기준선을 따라갑니다
파라볼릭 SAR(Parabolic Stop and Reverse)은 가격 위나 아래에 점으로 표시되는 추세 추종 지표입니다. 상승 상태에서는 점이 가격 아래에서 올라오고, 하락 상태에서는 가격 위에서 내려옵니다. 가격이 SAR을 통과하면 점의 위치와 추세 상태가 반대로 바뀝니다.
이 모양 때문에 점이 뒤집힌 날을 추세가 끝난 날이나 매수·매도 확정 신호로 해석하기 쉽습니다. 하지만 SAR은 현재까지 확인된 극값과 가속계수로 다음 반전 기준을 계산할 뿐 이후 가격 방향이나 추세 강도를 측정하지 않습니다.
TradingView의 Parabolic SAR 설명도 SAR이 추세의 방향과 지속 시간을 식별하는 데 쓰이지만 추세 강도는 보여주지 않으며, 단독 신호 사용을 권하지 않는다고 설명합니다. Fidelity의 Parabolic SAR 안내는 이를 추적 손절과 반전 방식으로 설명하며 횡보 구간에서 잦은 신호가 나타날 수 있다고 지적합니다.
| SAR이 보여주는 것 | SAR만으로 알 수 없는 것 |
|---|---|
| 현재 상승·하락 상태와 반전 기준선 | 이후 상승·하락의 확률 |
| 추세 극값이 갱신될수록 가까워지는 점 | 추세의 강도와 남은 기간 |
| 설정값에 따른 추적 속도 | 실제 주문이 체결될 가격 |
따라서 SAR은 가격이 이 선을 넘으면 기존 추세 가정을 바꾼다는 규칙으로 읽는 편이 정확합니다. 점이 뒤집혔다는 사실과 새 방향으로 추세가 이어진다는 판단은 분리해야 합니다.
2. EP와 AF가 SAR의 이동 속도를 결정합니다
상승 상태의 EP(Extreme Point)는 현재 상승 구간의 최고가, 하락 상태의 EP는 현재 하락 구간의 최저가입니다. AF(Acceleration Factor)는 극값이 새로 갱신될 때마다 커져 SAR이 가격을 더 빠르게 따라가게 만드는 가속계수입니다.
먼저 직전 SAR에서 직전 EP 방향으로 한 단계 이동한 후보값을 계산합니다.
기본 설정은 시작 AF 0.02, 극값 갱신 때 증가하는 값 0.02, 최대 AF 0.20입니다. 새 고가나 새 저가가 나오지 않으면 AF도 늘어나지 않습니다.
계산 순서도 중요합니다. 상승 상태에서 당일 저가가 후보 SAR보다 낮아지면 하락 상태로 바꾸고 직전 EP를 새 SAR로 둡니다. 반전하지 않았다면 상승 SAR은 직전 두 거래일 저가보다 높지 않게 제한합니다. 하락 상태는 반대로 당일 고가가 후보 SAR보다 높아지면 상승 상태로 바꾸고, 반전하지 않은 SAR은 직전 두 거래일 고가보다 낮지 않게 제한합니다.
| 계산 단계 | 상승 상태 | 하락 상태 |
|---|---|---|
| 반전 확인 | 당일 저가가 후보 SAR 아래 | 당일 고가가 후보 SAR 위 |
| 반전일 SAR | 직전 상승 구간 최고가 | 직전 하락 구간 최저가 |
| 반전하지 않을 때 제한 | 직전 두 저가 중 낮은 값 이하 | 직전 두 고가 중 높은 값 이상 |
| 새 EP | 더 높은 고가 | 더 낮은 저가 |
초기값은 구현마다 차이가 날 수 있습니다. 이번 계산은 첫 거래일에는 SAR을 표시하지 않고 두 번째 종가가 첫 번째 종가보다 높은지로 초기 방향을 정한 뒤, 상승이면 첫 저가, 하락이면 첫 고가에서 시작했습니다. 2018년부터 계산해 초기 구간을 충분히 확보하고 2022년 이후만 평가했습니다.
3. AF를 높이자 반전은 늘었지만 방향 일치율은 절반 부근이었습니다
로컬 일봉에서 2018년부터 SAR을 계산하고 2022년 1월 3일부터 2026년 8월 7일까지 10개 대형주 8,860거래일을 평가했습니다. 상승 반전은 하락 상태에서 상승 상태로 바뀐 날, 하락 반전은 그 반대로 정의했습니다.
신호일 종가 체결을 가정하지 않고 다음 거래일 시가부터 열 번째 거래일 종가까지 관찰했습니다. 상승 반전 뒤 수익률이 양수면 상승 방향 일치, 하락 반전 뒤 수익률이 음수면 하락 방향 일치로 계산했으며 수수료·세금·슬리피지는 포함하지 않았습니다.
독립 계산 결과는 같은 기본 설정을 사용한 Python ta 0.11.0 결과와도 비교했습니다. 평가 구간 8,860개 상태 중 방향 불일치는 1개, 반전 날짜 판정 불일치는 2개였습니다. 초기화 방식의 차이가 앞부분에 남을 수 있지만 충분한 준비 구간 뒤에는 계산이 거의 일치했습니다.
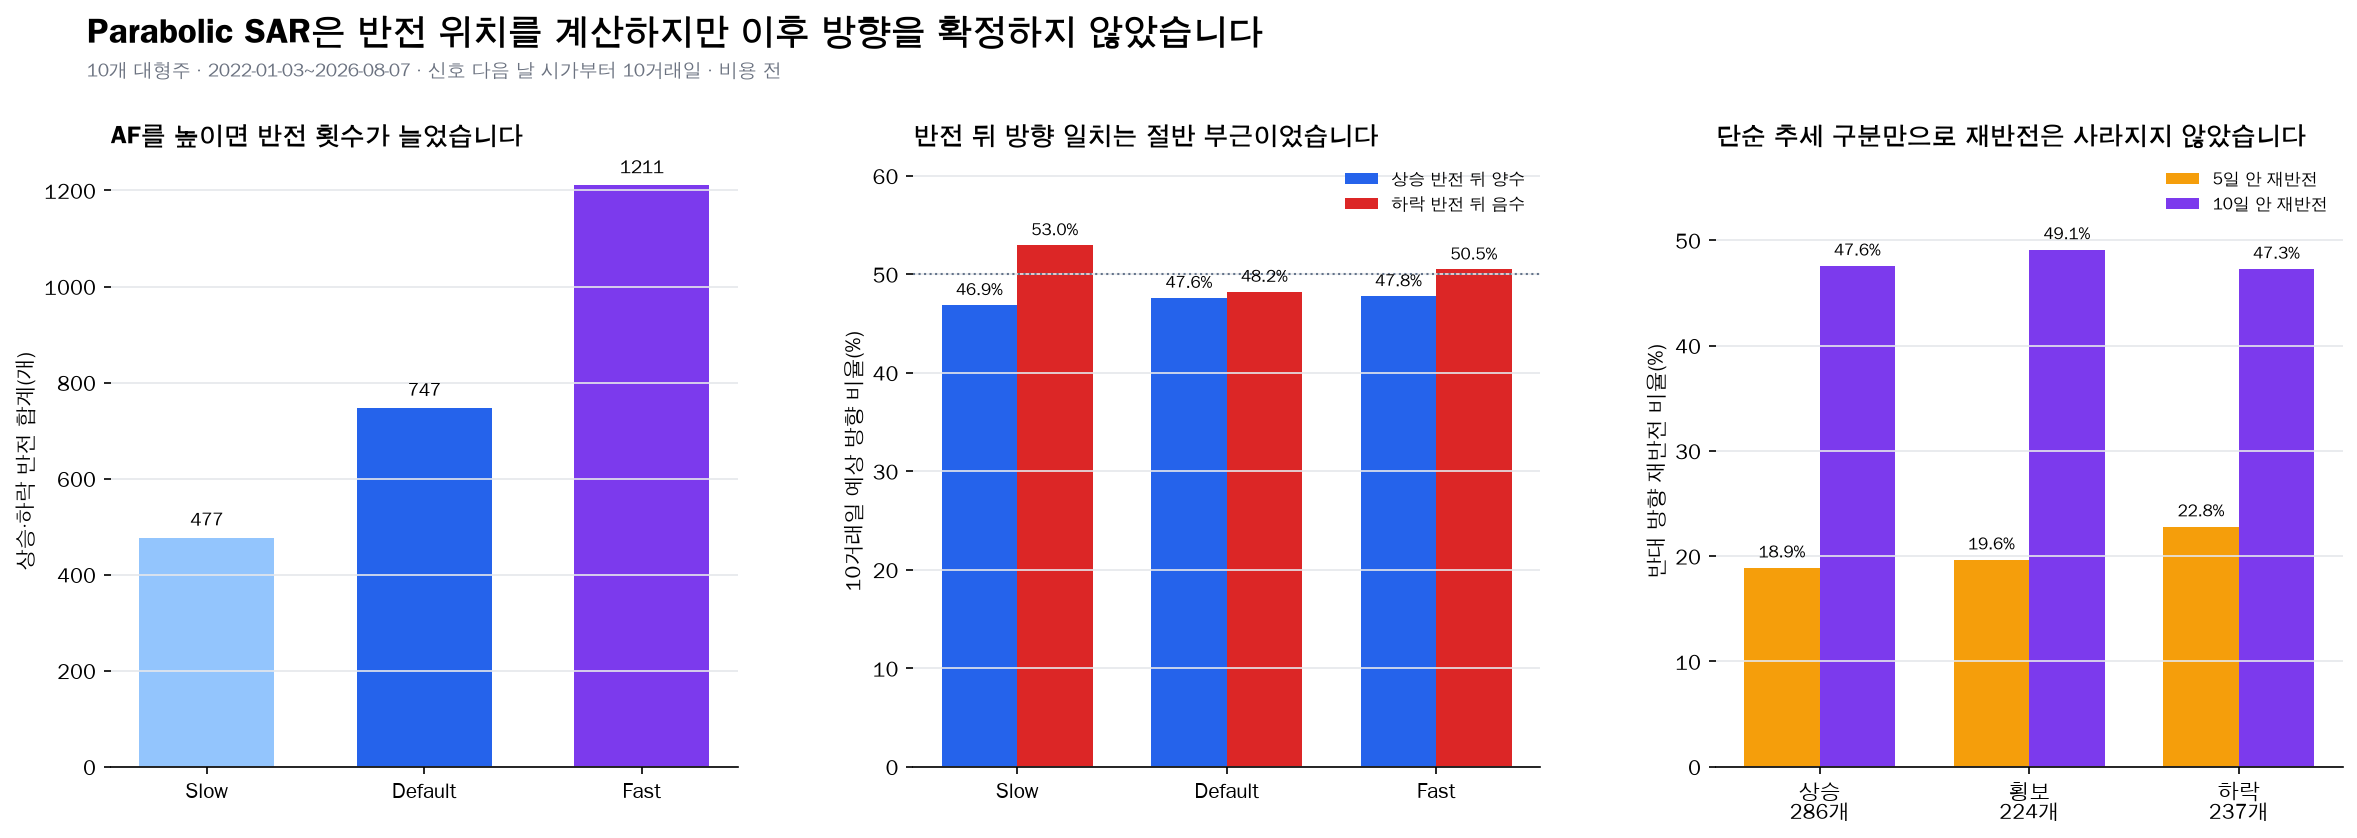
| 설정 | 시작·증가·최대 AF | 전체 반전 | 상승 뒤 양수 | 하락 뒤 음수 |
|---|---|---|---|---|
| Slow | 0.01·0.01·0.10 | 477개 | 46.89% | 52.97% |
| Default | 0.02·0.02·0.20 | 747개 | 47.62% | 48.24% |
| Fast | 0.04·0.04·0.40 | 1,211개 | 47.78% | 50.50% |
AF를 높이자 SAR이 가격을 빠르게 따라가며 반전 횟수는 477개에서 1,211개로 늘었습니다. 그러나 어느 설정도 반전 뒤 10거래일 방향 일치율이 뚜렷하게 높지 않았습니다. 빠른 설정은 민감도를 높였을 뿐 이후 방향을 더 정확하게 맞힌 설정은 아니었습니다.
4. 같은 삼성전자 상승 국면의 하락 반전도 결과가 반대로 갈렸습니다
사례는 삼성전자에서 기본 SAR이 상승 상태에서 하락 상태로 바뀌고, SMA60이 20거래일 전보다 2% 이상 높은 상승 국면만 비교했습니다. 조건을 넓혀 원하는 결과를 고르지 않도록 종목·설정·추세·관찰 기간을 고정했습니다.
이 조건은 21개였습니다. 다음 날 시가부터 10거래일 수익률이 -5% 이하인 사례는 3개, +5% 이상인 사례는 7개, 그 사이는 11개였습니다. 전체 21개 중 실제 수익률이 음수였던 비율은 47.62%였습니다. 아래에는 하락 그룹의 최저 수익률과 상승 그룹의 최고 수익률을 표시했습니다.
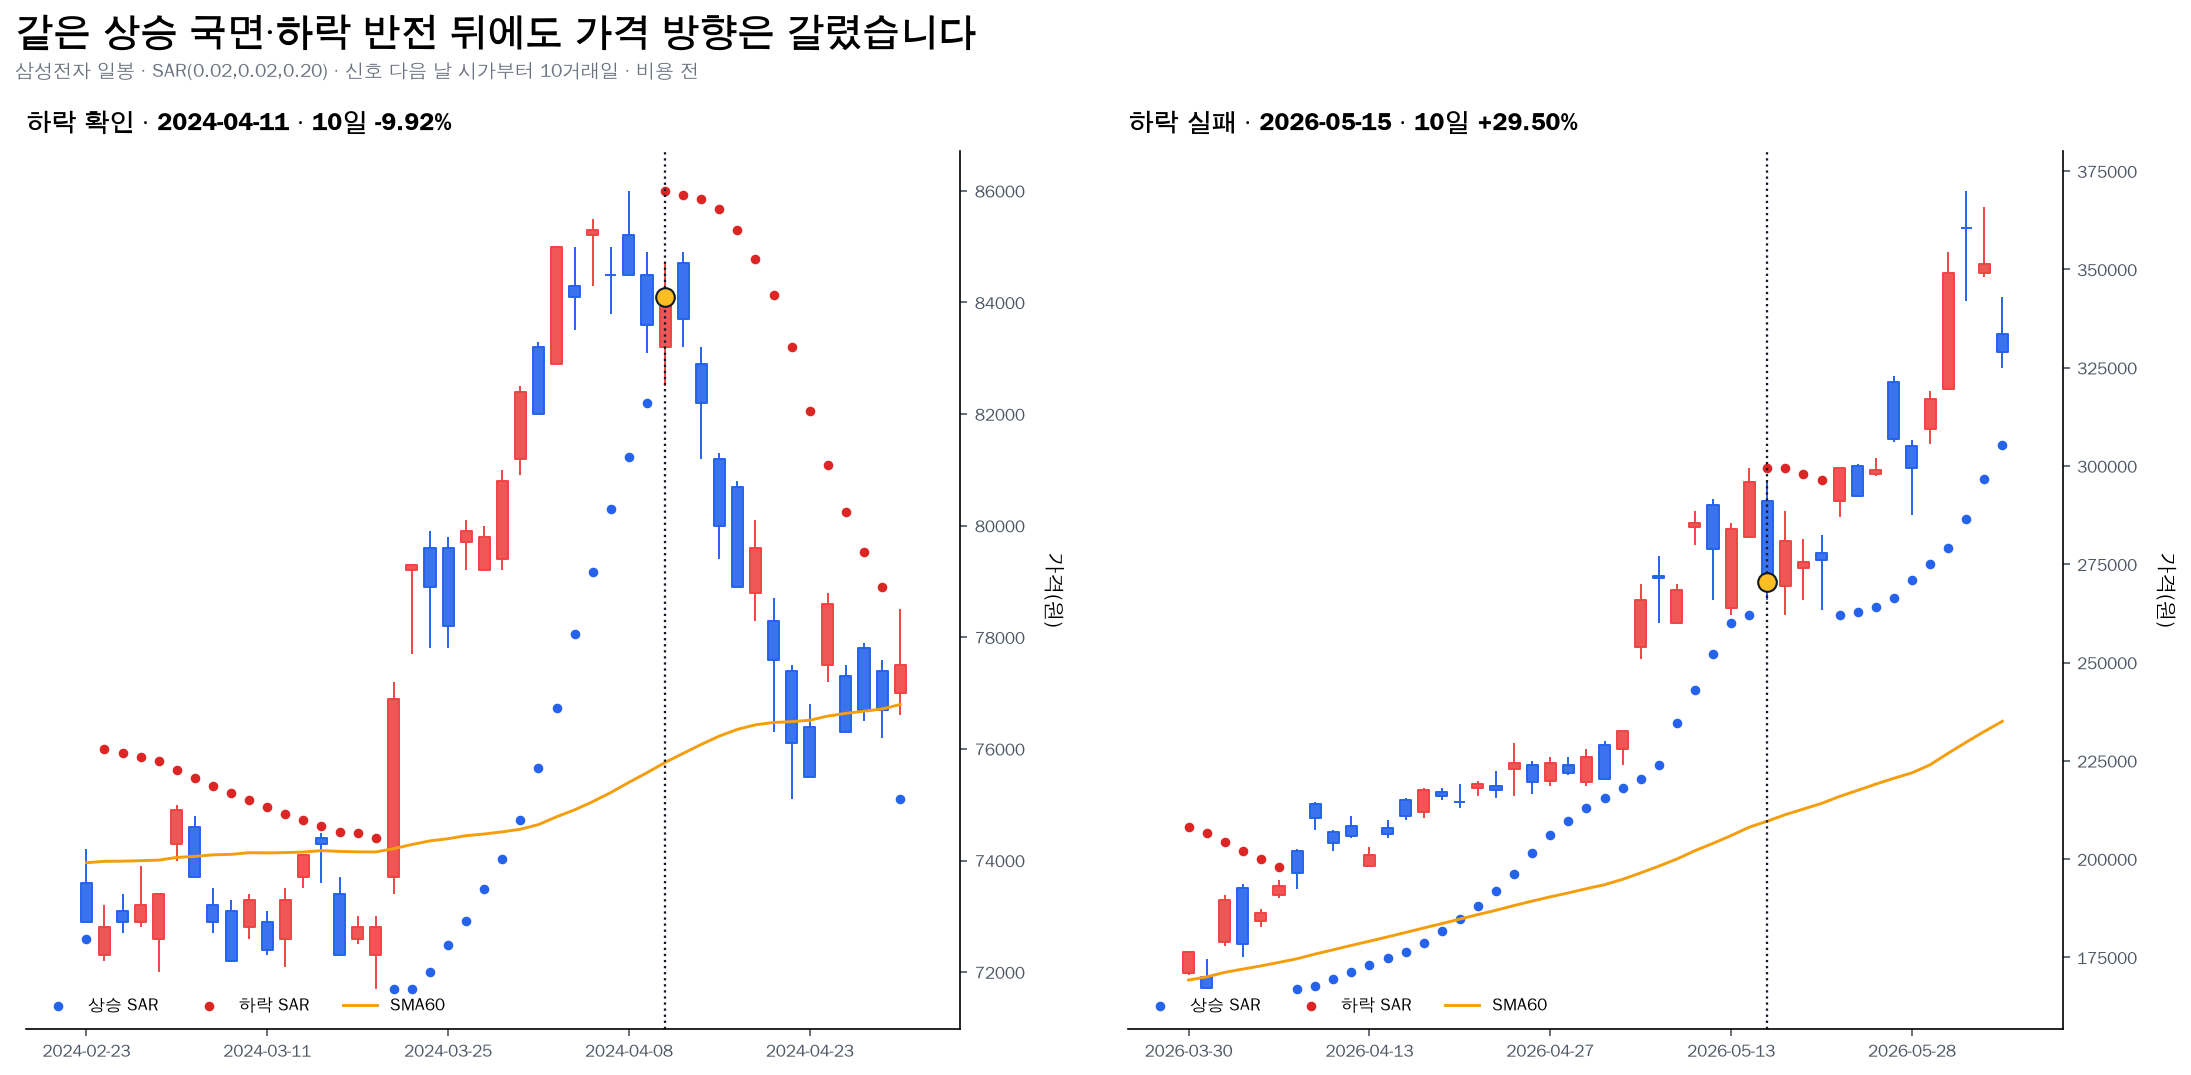
| 항목 | 하락 확인 사례 | 하락 실패 사례 |
|---|---|---|
| 신호일 | 2024년 4월 11일 | 2026년 5월 15일 |
| 신호일 종가 | 84,100원 | 270,500원 |
| 반전일 SAR | 86,000원 | 299,500원 |
| 다음 날 시가 | 84,700원 | 269,500원 |
| 열 번째 거래일 종가 | 76,300원 | 349,000원 |
| 10거래일 수익률 | -9.92% | +29.50% |
| 최대 유리 움직임 | +0.24% | +31.54% |
| 최대 불리 움직임 | -11.33% | -2.78% |
| 5거래일 안 반대 재반전 | 없음 | 있음 |
첫 사례에서는 하락 반전 뒤 관찰 기간 저가가 다음 날 시가보다 최대 11.33% 낮아졌습니다. 두 번째 사례는 같은 상승 국면의 하락 반전이었지만 5거래일 안에 다시 상승 상태로 바뀌었고 열 번째 종가는 진입 기준보다 29.50% 높았습니다.
두 번째 사례의 신호일 종가는 270,500원이지만 반전일 SAR은 직전 상승 구간의 EP인 299,500원입니다. 이 점을 실제 299,500원 매도 체결 가격으로 볼 수는 없습니다. 갭과 장중 가격 경로를 모르는 일봉 검증에서는 신호를 종가로 확인하고 다음 날 시가를 실행 기준으로 두는 편이 보수적입니다.
5. 횡보장뿐 아니라 상승·하락 국면에서도 재반전이 반복됐습니다
기본 설정의 747개 반전을 SMA60의 20거래일 변화율로 나눴습니다. +2% 이상은 상승, -2% 이하는 하락, 그 사이는 횡보 국면으로 분류하고 다음 반대 방향 반전까지 걸린 거래일을 확인했습니다.
| 신호 당시 국면 | 반전 | 5거래일 안 재반전 | 10거래일 안 재반전 |
|---|---|---|---|
| 상승 | 286개 | 18.88% | 47.55% |
| 횡보 | 224개 | 19.64% | 49.11% |
| 하락 | 237개 | 22.78% | 47.26% |
횡보장에서 잦은 반전이 문제가 될 수 있다는 일반적인 설명은 방향상 맞지만 이번 표본에서는 단순 추세 구분만으로 재반전이 사라지지 않았습니다. 10거래일 안에 다시 점이 뒤집힌 비율은 세 국면 모두 47~49%였습니다.
재반전 비율은 거래 전략의 손익이 아닙니다. SAR이 다시 반대 상태로 바뀐 빈도이며, 실제 성과를 계산하려면 주문 시점, 갭 처리, 포지션 크기, 거래비용과 손절 규칙을 별도로 정해야 합니다. 특히 SAR이 항상 상승 또는 하락 중 하나의 상태를 유지한다는 구조도 고려해야 합니다. 포지션을 항상 보유하지 않는 전략이라면 진입 조건을 따로 둬야 합니다.
6. SAR은 반전 기준으로 쓰되 실행 규칙을 따로 검증합니다
파라볼릭 SAR을 분석이나 시스템 규칙에 사용할 때는 다음 항목을 기록합니다.
- 시작 AF, 증가 폭, 최대 AF를 고정합니다.
- 초기 방향과 첫 SAR을 어떻게 정했는지 확인합니다.
- 반전 확인과 직전 두 고가·저가 제한의 계산 순서를 통일합니다.
- 신호일 SAR과 실제 다음 주문 가격을 구분합니다.
- 추세 강도나 진입 여부를 판단할 필터를 별도로 둡니다.
- 재반전, 갭, 거래비용을 포함해 전체 규칙으로 검증합니다.
핵심은 간단합니다. 파라볼릭 SAR의 점이 뒤집히면 기존 추세 상태는 바뀌지만 이후 가격 방향까지 확정되지는 않습니다. AF가 높을수록 반전은 늘었고, 같은 상승 국면의 하락 반전도 이후 결과가 크게 달랐습니다.
추세의 기준이 되는 평균 가격은 SMA 계산법, 변동성에 맞춘 손절 폭은 ATR 계산법, ATR 기반 추적 손절은 샹들리에 청산 계산법, 여러 이동평균의 추세 상태는 Alligator 지표 계산법을 참고할 수 있습니다.