
가격이 이동평균선을 넘으면 매수하고, 직전 고점을 돌파하면 추세가 이어진다는 규칙은 지금도 가장 익숙한 매매 신호입니다. 규칙이 단순하다는 장점이 있지만 널리 알려진 뒤에도 같은 예측력이 남았는지는 별개의 문제입니다.
Brock·Lakonishok·LeBaron은 1992년 논문에서 1897~1986년 다우지수에 이동평균과 거래범위 돌파 규칙을 적용했습니다. 매수 신호 뒤 수익률은 매도 신호 뒤보다 높았고, 여러 확률모형으로 생성한 자료에서는 관측된 차이를 설명하기 어려웠다고 보고했습니다.
논문 발표 이후에 가까운 기간을 보기 위해 다우지수 ETF DIA의 1999~2025년 수정 일봉으로 규칙을 다시 만들었습니다. 신호를 확인한 다음 거래일에 진입해 10거래일 보유하고, 겹치는 신호는 제외했습니다.
결과는 원문보다 훨씬 약했습니다. 편도비용 0.10%에서 12개 규칙 중 CAGR이 양수인 것은 5개뿐이었고 가장 높은 값도 +0.72%였습니다. DIA 단순 보유 CAGR +8.61%와 큰 차이가 났습니다.
이 글의 핵심 결론
- 원 논문은 이동평균·거래범위 돌파의 매수 신호 뒤 수익이 매도 신호 뒤보다 높다고 보고했습니다.
- 최근 DIA 축약 실험에서는 12개 규칙의 매수·매도 신호 방향이 일관되지 않았습니다.
- 편도비용 0.10%를 넣으면 12개 중 5개만 CAGR이 양수였고 최고 CAGR은 +0.72%였습니다.
- 조건부 수익률 차이가 있더라도 다음 날 체결·보유 기간·비용을 넣은 운용 수익과는 다를 수 있습니다.
어떤 논문인가
- 저자: William Brock, Josef Lakonishok, Blake LeBaron
- 제목: 「Simple Technical Trading Rules and the Stochastic Properties of Stock Returns」
- 저널: The Journal of Finance, 47권 5호, 1992년
- 표본: 다우존스 산업평균지수, 1897~1986년
- 규칙: 이동평균과 거래범위 돌파
- DOI: 10.1111/j.1540-6261.1992.tb04681.x
논문의 질문은 차트 규칙으로 돈을 벌 수 있는가 하나로 끝나지 않습니다. 과거 가격만으로 나눈 매수·매도 신호 뒤 수익률이 일반적인 확률모형이 예상하는 범위를 벗어나는지 검증했습니다.
연구진은 무작위보행, AR(1), GARCH-M, 지수 GARCH 모형으로 자료를 다시 생성하는 부트스트랩을 사용했습니다. 실제 다우지수에서 관측한 매수·매도 수익률 차이가 이 모형들로 쉽게 만들어지지 않았다는 것이 핵심입니다.
다만 통계적 예측력과 거래 가능한 초과수익은 같은 표현이 아닙니다. 원문의 주된 표는 신호 뒤 조건부 수익률과 변동성을 비교했고 거래비용은 핵심 결과에 반영하지 않았습니다.
원 논문이 사용한 두 가지 신호
이동평균 규칙
단기 이동평균이 장기 이동평균보다 높으면 매수, 낮으면 매도 신호를 냅니다. 원문은 1·2·5일 단기선과 50·150·200일 장기선의 조합을 사용했습니다.
1% 밴드도 비교했습니다. 단기선이 장기선보다 1% 이상 높거나 낮을 때만 신호를 인정해 이동평균 근처의 잦은 방향 전환을 줄였습니다.
원문에는 두 방식이 있습니다.
- 변동 길이 이동평균(VMA): 매수·매도 상태에 해당하는 날의 수익률을 분류
- 고정 길이 이동평균(FMA): 이동평균 교차 뒤 10일 수익률을 기록하고 그 안의 새 신호는 무시
거래범위 돌파 규칙
이전 50·150·200일의 최고가를 저항선, 최저가를 지지선으로 정의합니다. 가격이 저항선을 넘으면 매수, 지지선을 밑돌면 매도 신호입니다. 이 규칙도 밴드 0%와 1%를 사용하고 이후 10일 수익률을 기록했습니다.
돈치안 채널 돌파 규칙과 구조가 비슷합니다. 다만 현재 가격을 포함한 최고가로 돌파를 계산하면 당일 자신과 비교하게 되므로, 실제 구현에서는 반드시 직전 거래일까지의 범위를 사용해야 합니다.
이번 글은 12개 고정 길이 규칙으로 줄였습니다
원문의 모든 이동평균 조합과 네 가지 귀무모형을 그대로 재현하지 않았습니다. 최근 거래 가능한 ETF에서 신호가 실제 포지션 성과로 이어지는지만 확인한 개념 재현 + 확장 검증입니다.
| 항목 | 원 논문 | 이번 검증 |
|---|---|---|
| 자산 | 다우지수 | 다우지수 ETF DIA |
| 기간 | 1897~1986년 | 1999~2025년 |
| 가격 | 지수 일별 가격 | 배당·분할 반영 수정 OHLC |
| 이동평균 | 단기 1·2·5일, 장기 50·150·200일 | 종가 1일과 SMA 50·150·200일 |
| 돌파 범위 | 50·150·200일 | 직전 50·150·200일 고가·저가 |
| 밴드 | 0%·1% | 0%·1% |
| 성과 측정 | VMA 일별·FMA/TRB 10일 조건부 수익 | 신호 다음 날 시가 진입·10거래일 포지션 |
| 겹치는 신호 | 10일 안의 새 신호 무시 | 동일하게 무시 |
| 비용 | 핵심 표에 미반영 | 편도 0·0.05·0.10·0.30% |
| 통계 검정 | 네 귀무모형 부트스트랩 | 비용·하위 기간·규칙 민감도 |
이동평균 3개 기간 × 밴드 2개, 거래범위 돌파 3개 기간 × 밴드 2개로 총 12개 규칙을 만들었습니다.
신호일 종가를 체결 가격으로 사용하지 않았습니다. 다음 거래일 시가에 진입하고 10번째 거래일 종가에 청산했습니다. 매수는 가격 상승, 매도는 가격 하락에서 수익이 나도록 계산했습니다. 한 포지션을 보유하는 동안 발생한 새 신호는 무시했습니다.
비용 전에도 단순 보유를 이긴 규칙은 없었습니다
DIA 단순 보유는 1999~2025년 CAGR +8.61%, 샤프 0.54, MDD -51.87%였습니다. 기술 규칙은 신호가 없을 때 현금으로 두었고 노출이 3.2~37.1%에 불과했으므로 위험과 수익의 크기가 작았습니다.
비용 전 12개 중 8개 규칙의 CAGR이 양수였지만 중앙값은 +0.34%였습니다. 가장 높은 MA 50·1% 밴드도 CAGR +1.93%, 샤프 0.24였습니다.
| 비교 | CAGR | 샤프 | MDD | 시장 노출 |
|---|---|---|---|---|
| DIA 단순 보유 | +8.61% | 0.54 | -51.87% | 100% |
| 비용 전 최고 규칙: MA 50·1% | +1.93% | 0.24 | -37.05% | 37.11% |
| 사전 대표 규칙: MA 200·1% | -1.97% | -0.19 | -50.62% | 17.52% |
| 사전 대표 규칙: TRB 200·1% | +0.77% | 0.14 | -22.13% | 3.24% |
노출이 낮은 기술 규칙을 100% 보유와 CAGR만으로 평가하면 불리합니다. 그러나 샤프 비율로 봐도 단순 보유 0.54를 넘은 규칙은 없었습니다. 현금 수익률을 0%로 둔 점까지 고려하면 결과는 기술 규칙에 유리한 편입니다.
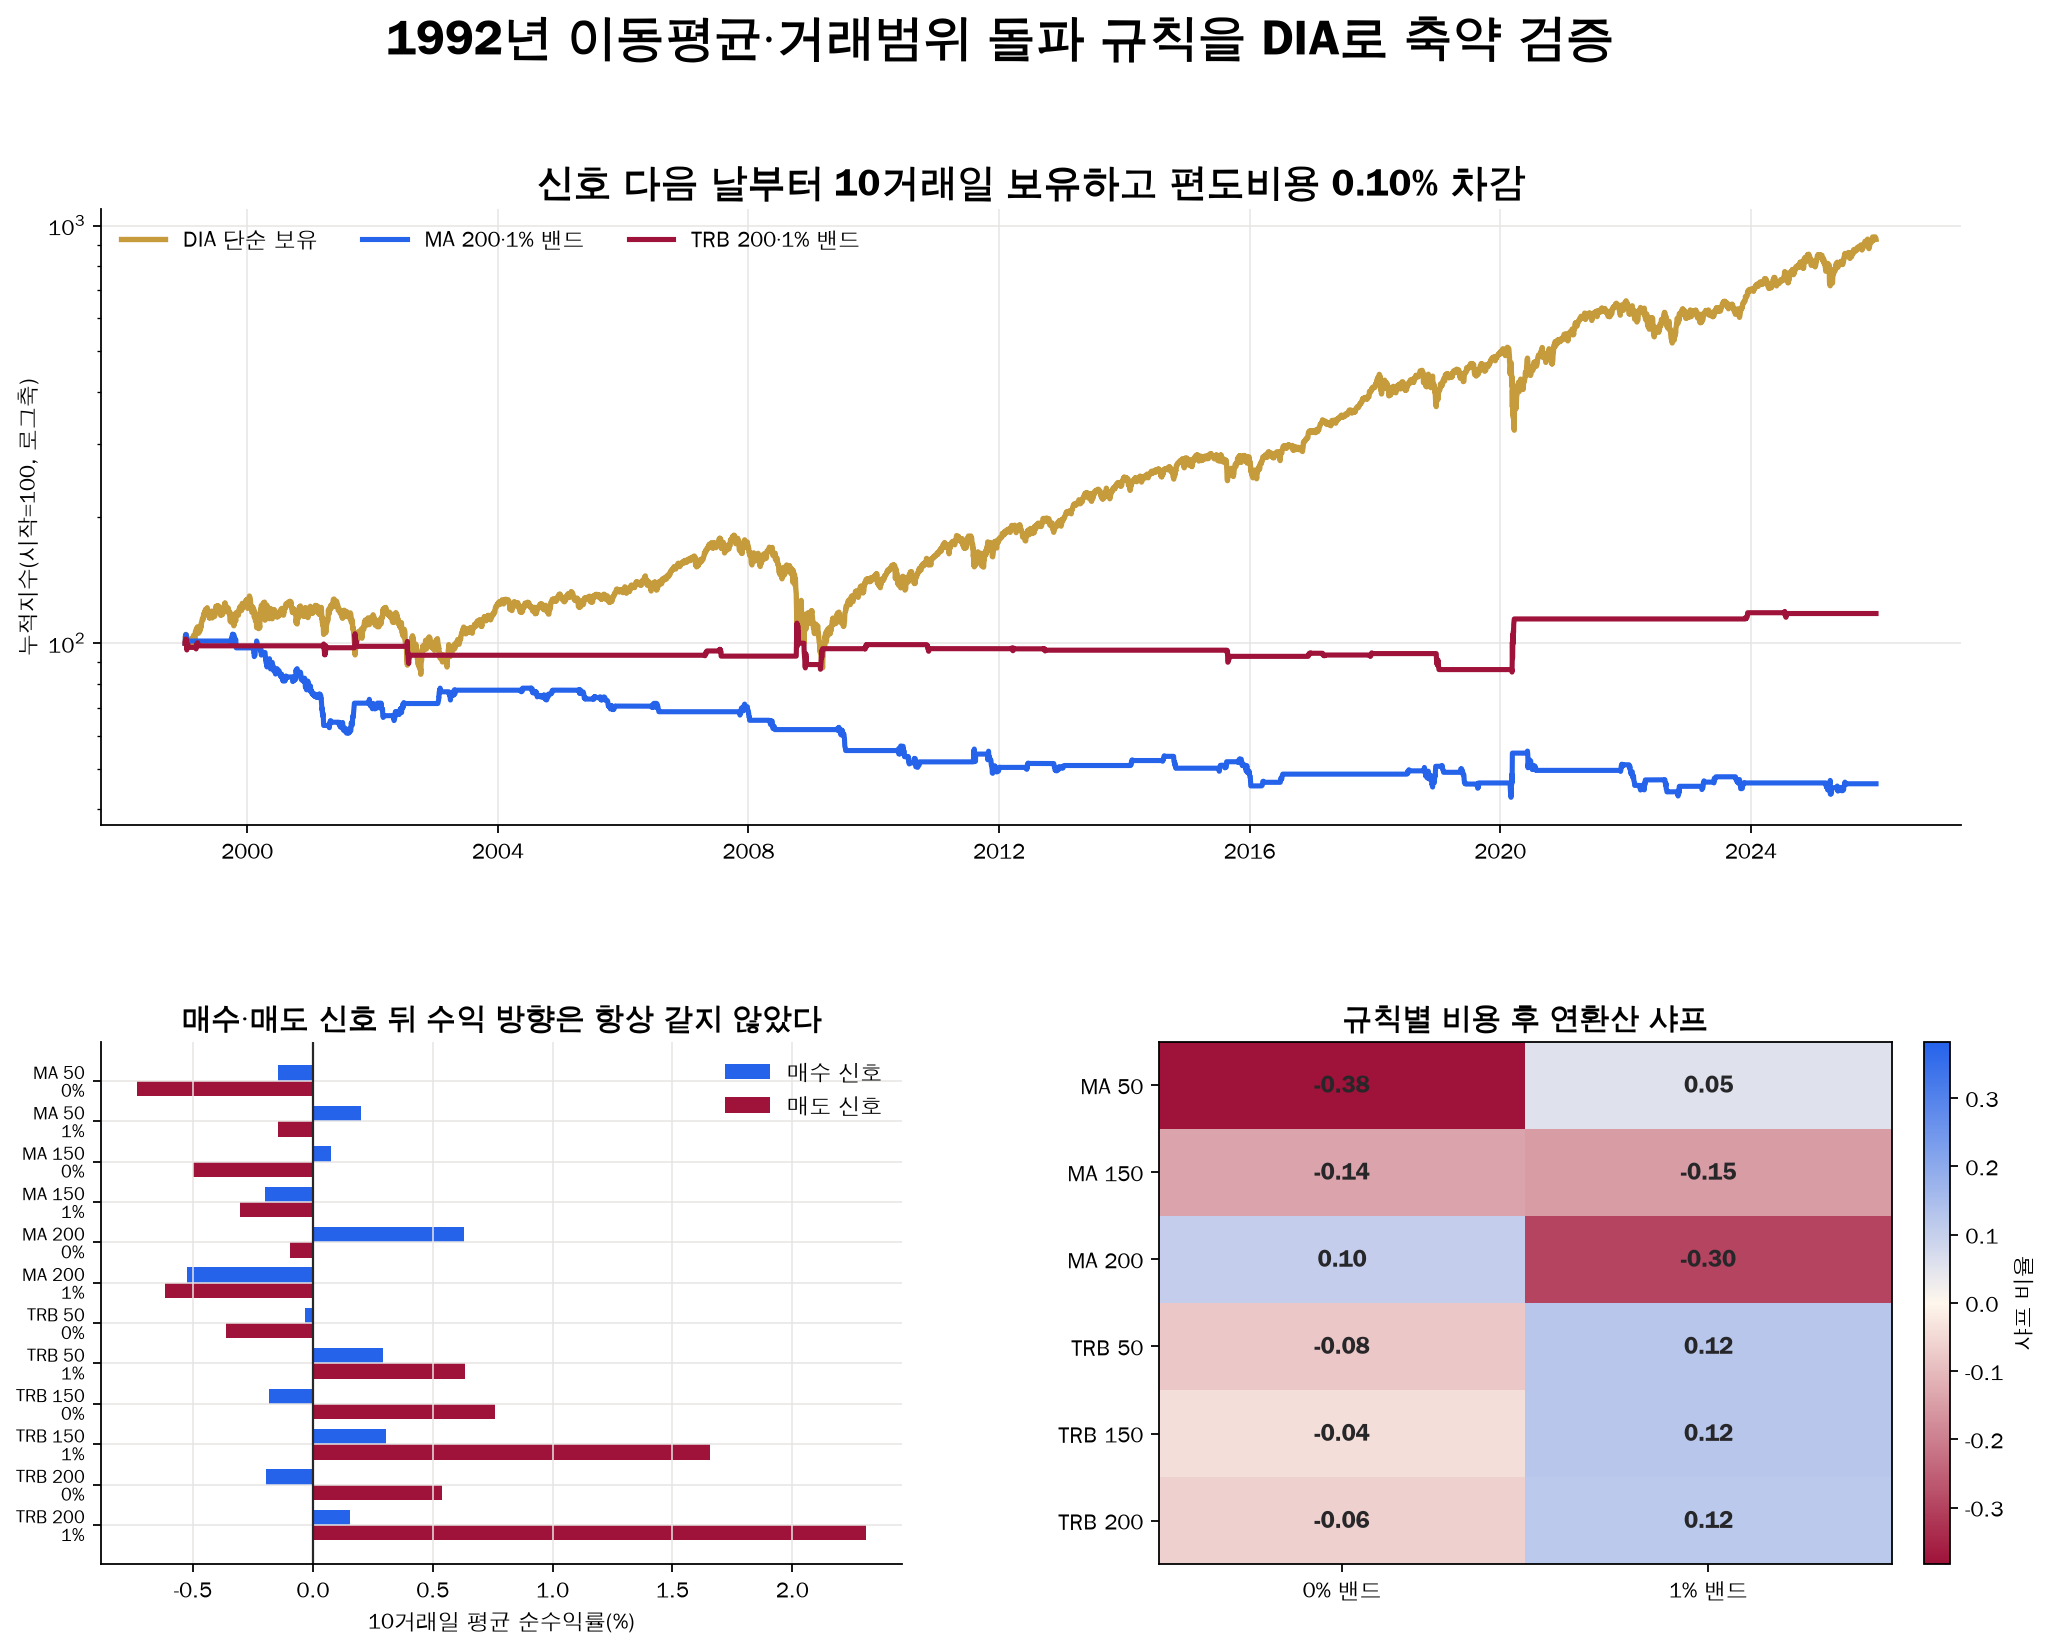
편도비용 0.10%에서 12개 중 5개만 양수였습니다
| 규칙 | 신호 수 | CAGR | 샤프 | MDD | 노출 |
|---|---|---|---|---|---|
| MA 50·0% | 197 | -3.93% | -0.38 | -69.09% | 29.01% |
| MA 50·1% | 252 | +0.04% | 0.05 | -44.30% | 37.11% |
| MA 150·0% | 123 | -1.41% | -0.14 | -44.76% | 18.11% |
| MA 150·1% | 155 | -1.72% | -0.15 | -51.01% | 22.82% |
| MA 200·0% | 100 | +0.51% | 0.10 | -22.55% | 14.73% |
| MA 200·1% | 119 | -2.84% | -0.30 | -59.34% | 17.52% |
| TRB 50·0% | 247 | -1.54% | -0.08 | -47.68% | 36.37% |
| TRB 50·1% | 54 | +0.72% | 0.12 | -24.20% | 7.95% |
| TRB 150·0% | 169 | -0.86% | -0.04 | -40.80% | 24.89% |
| TRB 150·1% | 26 | +0.67% | 0.12 | -22.46% | 3.83% |
| TRB 200·0% | 161 | -1.06% | -0.06 | -44.28% | 23.71% |
| TRB 200·1% | 22 | +0.61% | 0.12 | -23.65% | 3.24% |
수익이 양수인 다섯 규칙도 연환산 샤프가 0.05~0.12였습니다. 최고 CAGR +0.72%를 기록한 TRB 50·1% 밴드의 시장 노출은 7.95%였습니다. 현금 금리를 0으로 둔 상태에서 얻은 결과이므로 실제 대기자금 수익을 포함하면 상대 비교는 달라질 수 있습니다.
편도비용을 0.30%로 높이면 양의 CAGR 규칙은 2개만 남았습니다. 최고값도 TRB 200·1%의 +0.28%였습니다.
| 편도비용 | 양의 CAGR 규칙 수 | 12개 CAGR 중앙값 | 최고 CAGR |
|---|---|---|---|
| 0% | 8개 | +0.34% | +1.93% |
| 0.05% | 5개 | -0.35% | +0.99% |
| 0.10% | 5개 | -0.96% | +0.72% |
| 0.30% | 2개 | -3.36% | +0.28% |
거래비용은 단순히 누적수익에서 일정 값을 한 번 빼는 항목이 아닙니다. 신호 수가 많은 MA 50·1%와 TRB 50·0%는 연평균 왕복 거래가 각각 9.35회와 9.17회였습니다. 같은 편도비용도 신호 빈도에 따라 결과가 달라졌습니다.
1% 밴드가 항상 거래를 줄이지는 않았습니다
밴드는 이동평균 근처의 작은 흔들림과 가짜 돌파를 줄이려는 장치입니다. 거래범위 돌파에서는 기대한 방향으로 작동했습니다.
- TRB 50: 신호 247회 → 54회
- TRB 150: 169회 → 26회
- TRB 200: 161회 → 22회
하지만 이동평균 규칙에서는 밴드 1%가 신호 수를 늘렸습니다.
- MA 50: 197회 → 252회
- MA 150: 123회 → 155회
- MA 200: 100회 → 119회
이번 구현은 이동평균 위·아래 1% 바깥으로 새로 진입할 때 신호를 내고 밴드 안을 중립으로 처리했습니다. 가격이 밴드 안과 밖을 반복하면 같은 방향 신호가 다시 발생할 수 있습니다. 밴드가 있다는 사실만으로 회전율이 줄어든다고 단정할 수 없는 이유입니다.
원문 VMA처럼 매일을 매수·매도로 분류하거나, 밴드 안에서는 직전 포지션을 유지하면 신호 수가 달라집니다. 1% 밴드라는 이름이 같아도 중립 상태를 어떻게 처리했는지 공개해야 재현할 수 있습니다.
매수 신호와 매도 신호의 수익 방향도 일관되지 않았습니다
원 논문은 이동평균과 돌파의 매수 신호 뒤 수익률이 양수이고 매도 신호 뒤는 음수라는 방향을 일관되게 보고했습니다. 이번 표의 매도 신호 수익은 가격이 하락하면 양수가 되는 실제 숏 포지션 수익입니다.
편도비용 0.10%에서 매수·매도 평균이 모두 양수였던 규칙은 TRB 50·1%, TRB 150·1%, TRB 200·1% 세 개였습니다. 그러나 신호 수가 각각 54·26·22회로 작았습니다.
반대로 MA 200·1%는 매수 신호 평균 -0.53%, 매도 신호 평균 -0.62%였습니다. 이동평균을 넘은 뒤에는 상승이 이어지지 않았고, 아래로 내려간 뒤에도 10거래일 안에 반등해 숏 포지션이 손실을 봤습니다.
| 대표 규칙 | 매수 신호 수 | 매수 평균 순수익 | 매도 신호 수 | 매도 평균 순수익 |
|---|---|---|---|---|
| MA 50·1% | 149 | +0.20% | 103 | -0.15% |
| MA 200·0% | 39 | +0.63% | 61 | -0.09% |
| MA 200·1% | 64 | -0.53% | 55 | -0.62% |
| TRB 50·1% | 26 | +0.29% | 28 | +0.64% |
| TRB 150·1% | 14 | +0.30% | 12 | +1.66% |
| TRB 200·1% | 13 | +0.15% | 9 | +2.31% |
TRB 200·1%의 매도 평균 +2.31%는 눈에 띄지만 9회뿐입니다. 한두 번의 급락이 평균을 크게 움직일 수 있으므로 높은 숫자만 보고 매도 전략의 우월성을 말할 수 없습니다.
MA 200·1%는 세 하위 기간에서 모두 음수였습니다
사후에 가장 좋은 규칙을 고르지 않기 위해 흔히 쓰는 장기 이동평균 200일·1% 밴드와 거래범위 200일·1% 밴드를 사전 대표 규칙으로 나눴습니다. 편도비용은 0.10%입니다.
| 규칙 | 구간 | CAGR | 샤프 | MDD |
|---|---|---|---|---|
| MA 200·1% | 1999~2007년 | -4.06% | -0.39 | -42.08% |
| MA 200·1% | 2008~2016년 | -3.81% | -0.56 | -33.04% |
| MA 200·1% | 2017~2025년 | -0.59% | -0.02 | -21.95% |
| TRB 200·1% | 1999~2007년 | -0.79% | -0.14 | -15.13% |
| TRB 200·1% | 2008~2016년 | +0.17% | 0.06 | -22.46% |
| TRB 200·1% | 2017~2025년 | +2.47% | 0.33 | -10.06% |
MA 대표 규칙은 세 구간 모두 CAGR이 음수였습니다. TRB 대표 규칙은 최근 구간에서 개선됐지만 첫 구간은 음수였고 전체 신호 수가 적었습니다.
한 규칙이 전체 27년에서 양수라는 사실만으로 모든 시기에 같은 예측력이 있었다고 말할 수 없습니다. 시작일을 바꾸거나 9년 단위로 나눴을 때 결과가 달라지는지 확인해야 합니다.
원 논문과 결과가 달라진 이유
표본이 다릅니다
원문은 1897~1986년 90년을 사용했습니다. 전자거래, 지수선물, ETF, 알고리즘 매매가 자리 잡기 전의 긴 기간이 포함됩니다. 이번 표본은 논문 발표 뒤에 가까운 1999~2025년입니다. 널리 알려진 규칙의 수익 기회가 경쟁과 비용에 의해 줄었을 수 있습니다.
지수와 ETF가 다릅니다
원문은 다우 가격지수이고 이번 검증은 DIA 수정가격입니다. ETF에는 배당, 운용보수, 추적오차와 실제 거래 가능성이 함께 들어갑니다. 같은 다우 계열이어도 수익률 정의가 같지 않습니다.
규칙 구현이 다릅니다
이번 이동평균은 단기 1일과 장기 50·150·200일만 사용했습니다. 원문의 2·5일 단기선 조합을 제외했습니다. 다음 날 시가 체결, 10거래일 실제 포지션, 밴드 안 중립 처리도 원문의 모든 표와 같지 않습니다.
질문이 다릅니다
원문은 신호가 조건부 수익률 분포를 나누는지와 네 귀무모형으로 그 차이가 재현되는지를 봤습니다. 이번 검증은 신호를 실제 진입·청산과 비용에 연결했을 때 계좌 수익이 남는지를 봤습니다.
조건부 예측력이 조금 있어도 거래 빈도가 낮으면 CAGR이 작고, 비용과 체결 지연을 넣으면 사라질 수 있습니다. 반대로 운용 수익이 낮아도 신호 뒤 수익 분포가 통계적으로 다를 수 있습니다.
이 결과가 기술적 분석 전체를 부정하지는 않습니다
검증한 것은 12개의 단순 규칙뿐입니다. 거래량·변동성·추세 기울기·시장 국면·손절·포지션 크기를 추가한 모든 전략을 평가한 것이 아닙니다.
다만 조건을 추가할수록 데이터 스누핑 위험이 커집니다. 실패한 조합은 숨기고 가장 좋은 규칙 하나만 보고하면 우연도 실력처럼 보일 수 있습니다. 이번 글은 12개를 모두 공개하고 최고값을 대표 결론으로 사용하지 않았습니다.
PSR·DSR로 후보 선택을 보정한 글은 여러 조합 중 최고 샤프를 골랐을 때 증거 기준이 왜 높아져야 하는지 설명합니다. 규칙 수를 늘릴수록 표본외 구간과 선택 편향 보정이 더 중요해집니다.
실전에서 이동평균·돌파 규칙을 확인하는 순서
- 신호 기준일을 고정합니다. 이동평균과 최고·최저 범위에 당일 이후 가격이 들어가지 않는지 확인합니다.
- 체결 시점을 늦춥니다. 종가 신호를 같은 종가에 체결하지 말고 다음 거래 가능한 가격을 사용합니다.
- 중립 상태를 정의합니다. 밴드 안에서 현금인지 직전 포지션 유지인지 명시합니다.
- 겹치는 신호를 처리합니다. 기존 포지션에 추가하는지 새 신호를 무시하는지 고정합니다.
- 비용 민감도를 봅니다. 편도비용과 신호 수를 함께 바꿉니다.
- 모든 변수 결과를 공개합니다. 최고 규칙 하나만 남기지 않습니다.
- 논문 발표 뒤 구간을 분리합니다. 이미 알려진 규칙이 이후에도 유지됐는지 확인합니다.
오래된 신호는 정의만으로 수익 전략이 되지 않았습니다
1999~2025년 DIA에서 이동평균·거래범위 돌파 12개를 실제 포지션으로 연결하자 편도비용 0.10%에서 양의 CAGR 규칙은 5개였습니다. 최고 CAGR도 +0.72%, 최고 샤프도 0.12였고 단순 보유보다 낮았습니다.
1% 밴드를 적용한 장기 거래범위 돌파는 양의 결과를 냈지만 27년 동안 신호가 22~54회뿐이었습니다. 이동평균 200·1%는 세 하위 기간에서 모두 음수였습니다.
가격 규칙이 수익률을 분류할 수 있다는 사실과 독자가 같은 규칙으로 비용 후 수익을 얻는다는 결론은 다릅니다. 신호 정의, 다음 날 체결, 보유 기간, 중립 상태, 비용과 여러 변수 중 선택한 횟수까지 공개해야 오래된 논문의 결과를 현재 전략으로 해석할 수 있습니다.
참고 자료
- Brock·Lakonishok·LeBaron, 원 논문 — The Journal of Finance의 서지정보와 초록
- 원 논문 공개 원고 — 이동평균·거래범위 돌파 정의, 1% 밴드와 10일 수익률 설계
이 글은 공개 ETF 수정주가를 이용한 개념 재현입니다. 원 논문의 정확한 복제나 특정 ETF의 매수·매도 추천이 아니며, 실제 투자 판단과 책임은 투자자 본인에게 있습니다.