모멘텀은 보통 여러 종목을 한 줄로 세워 과거 승자를 사고 패자를 피하는 전략으로 알려져 있습니다. 그러나 비교할 종목이 하나뿐이어도 추세를 판단할 수 있습니다. 그 자산의 과거 수익률이 양수였는지 음수였는지만 보는 방법입니다.
Moskowitz·Ooi·Pedersen의 「Time Series Momentum」은 주가지수·채권·통화·원자재 선물 58개에서 자기 자신의 과거 12개월 수익률이 다음 수익률의 방향을 예측하는지 검증했습니다. 논문은 모든 58개 계약에서 12개월 시계열 모멘텀 수익이 양수였다고 보고했습니다.
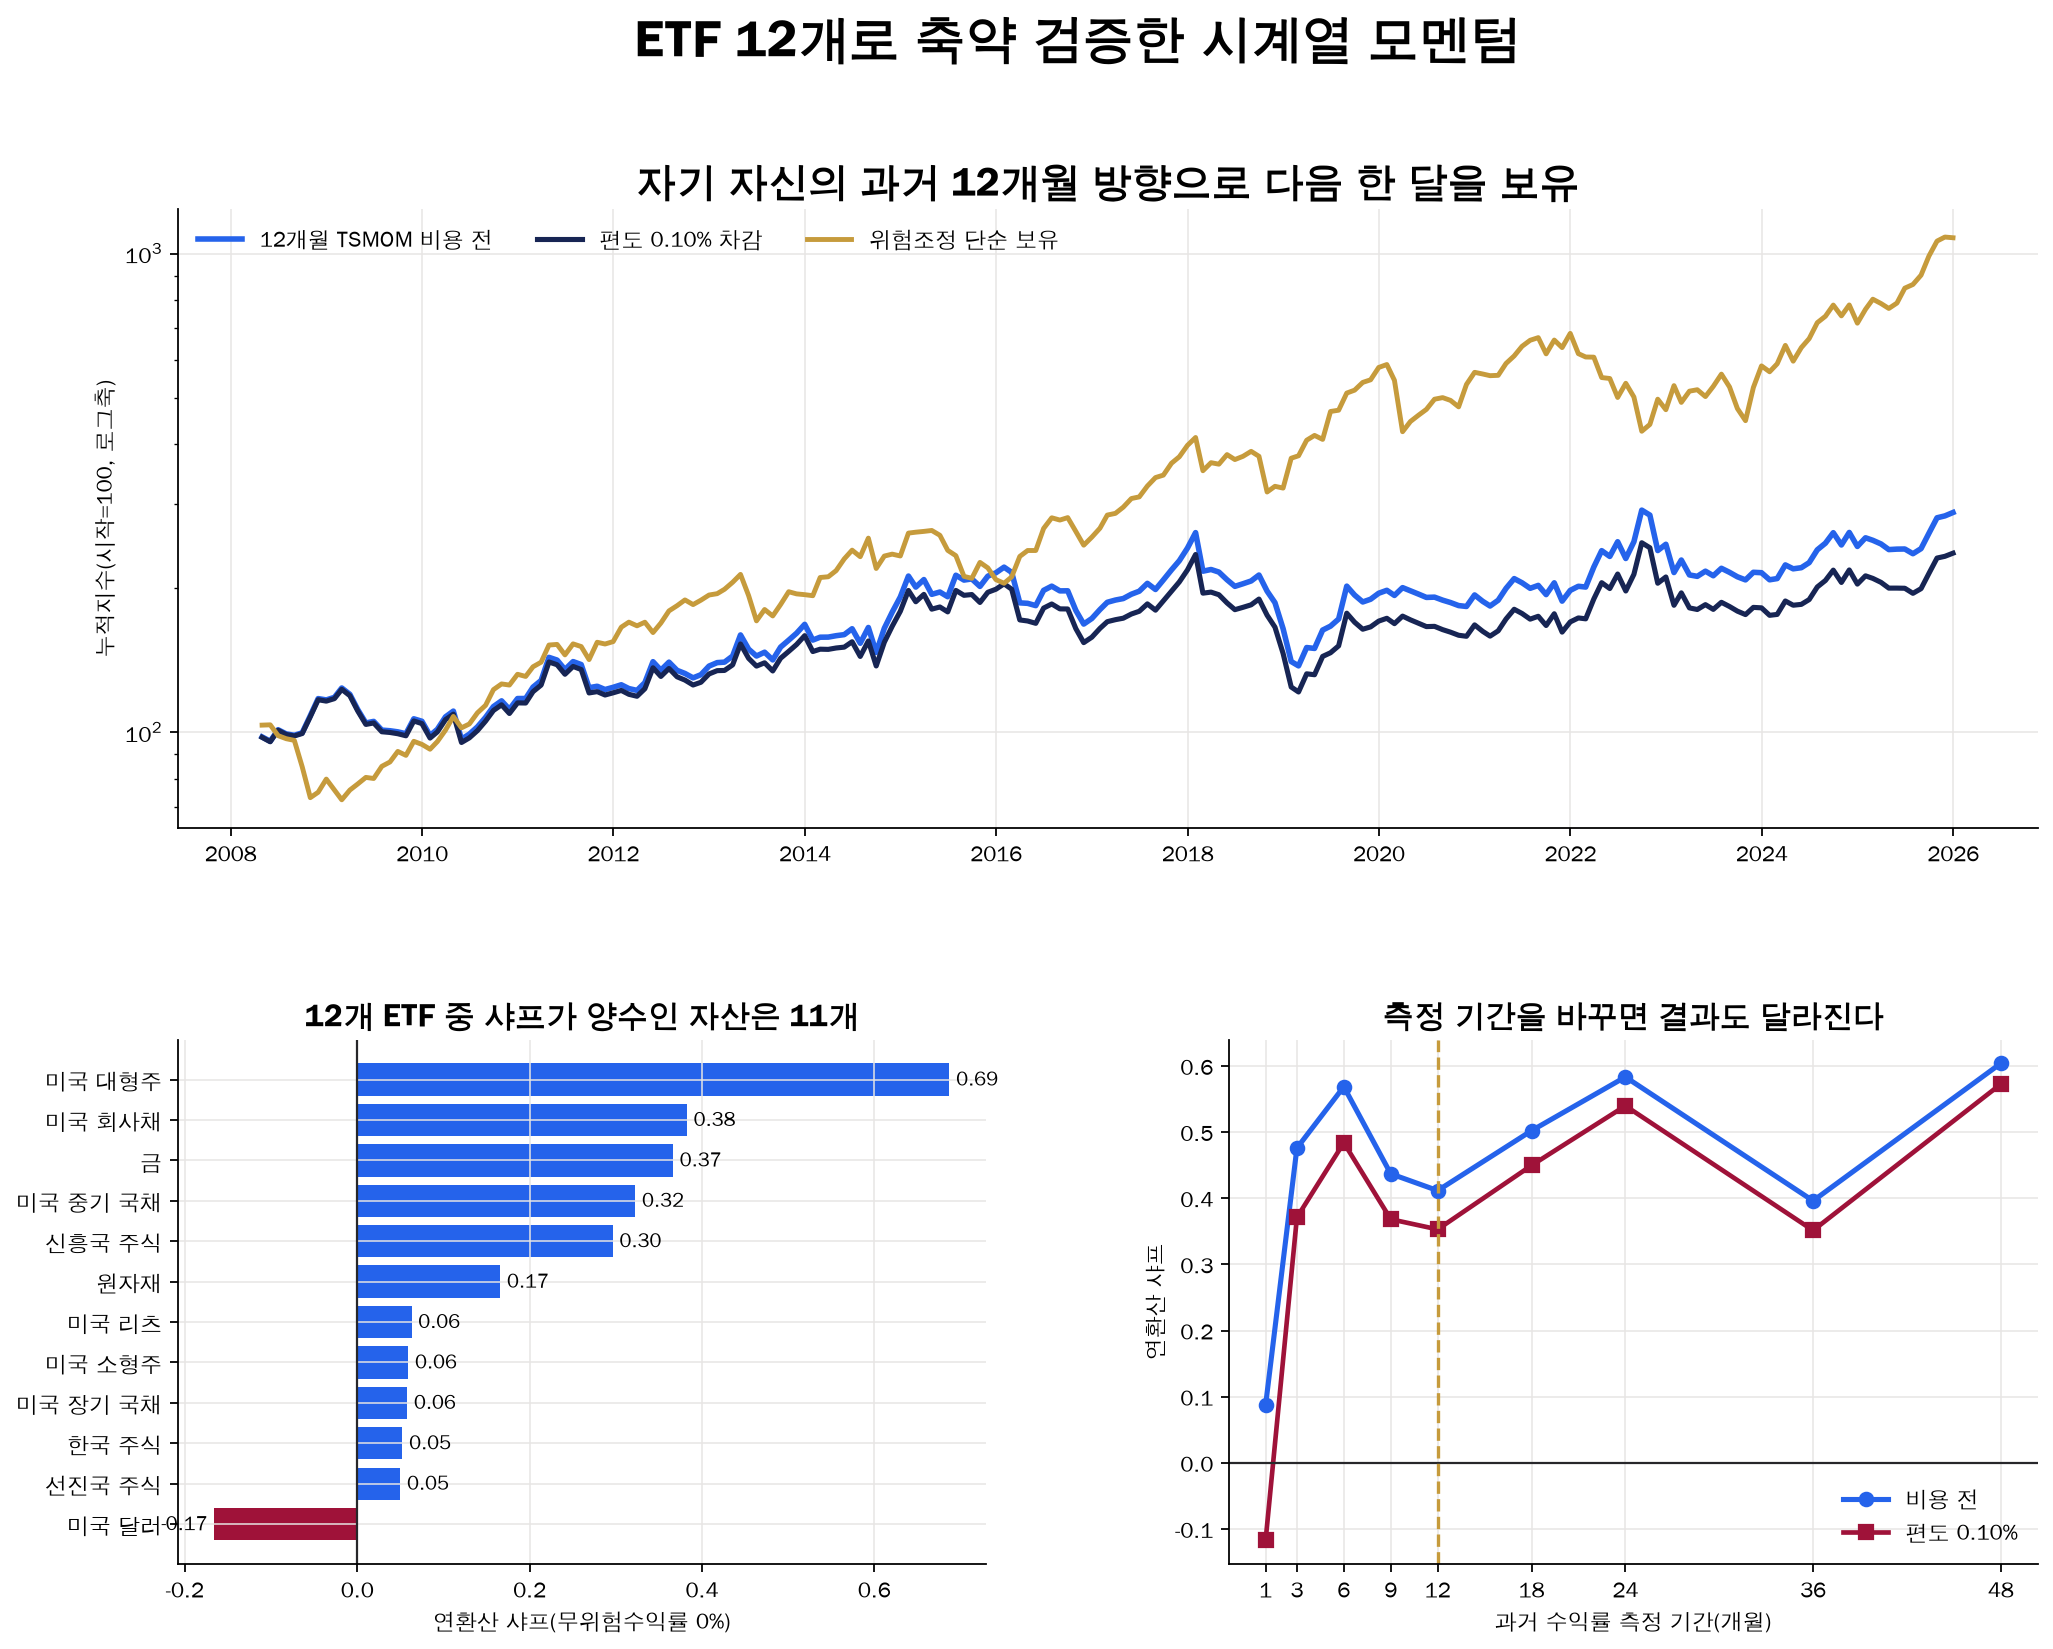
같은 결론이 ETF에서도 나타나는지 12개 자산을 2008년 4월부터 2025년 12월까지 다시 계산했습니다. 자기 과거 12개월 수익률의 부호로 다음 한 달을 매매한 결과, 12개 중 11개 자산의 평균 전략 수익은 양수였습니다. 하지만 통합 전략의 CAGR은 비용 전 6.14%, 샤프 비율은 0.41로 위험조정 단순 보유의 14.34%와 0.76보다 낮았습니다.
이 글의 핵심 결론
- 시계열 모멘텀은 다른 자산과 순위를 비교하지 않고 자기 과거 수익률의 방향만 사용합니다.
- ETF 12개 중 11개에서 12개월 신호의 평균 성과가 양수였지만 달러 ETF는 음수였습니다.
- 통합 전략은 비용 전 CAGR 6.14%·샤프 0.41이었고 위험조정 단순 보유보다 낮았습니다.
- 원 논문의 58개 선물과 달리 ETF 수익에는 배당·만기 교체·금융비용 구조가 섞입니다. 이번 결과는 원문 재현이 아니라 축약 실험입니다.
시계열 모멘텀은 자기 자신과 비교합니다
횡단면 모멘텀은 같은 시점의 여러 종목을 과거 수익률 순으로 나눕니다. 가장 강했던 종목을 매수하고 가장 약했던 종목을 매도하거나 제외합니다.
시계열 모멘텀은 질문이 다릅니다.
| 구분 | 비교 기준 | 두 자산이 모두 상승했을 때 |
|---|---|---|
| 횡단면 모멘텀 | 다른 자산보다 강했는가 | 더 강한 자산은 매수, 상대적으로 약한 자산은 매도 가능 |
| 시계열 모멘텀 | 자기 과거 수익률이 0보다 높은가 | 두 자산을 모두 매수 가능 |
시계열 모멘텀의 가장 단순한 12개월 신호는 다음과 같습니다.
과거 12개월 수익률이 양수면 다음 한 달 매수, 음수면 다음 한 달 매도
자산 A가 +20%, 자산 B가 +3%였다면 시계열 모멘텀은 둘 다 상승 추세로 봅니다. 횡단면 모멘텀은 A를 상대적 승자, B를 상대적 패자로 볼 수 있습니다. 시계열 전략은 시장 전체가 상승 또는 하락할 때 순노출이 한쪽으로 기울 수 있다는 차이도 있습니다.
어떤 논문인가
- 저자: Tobias J. Moskowitz, Yao Hua Ooi, Lasse Heje Pedersen
- 제목: 「Time Series Momentum」
- 저널: Journal of Financial Economics, 104권 2호, 2012년
- 표본: 1985년 1월~2009년 12월
- 자산: 주가지수·통화·원자재·국채 선물 및 선도계약 58개
- DOI: 10.1016/j.jfineco.2011.11.003
논문은 각 계약의 과거 1~48개월 수익률과 이후 수익률의 관계를 분석했습니다. 과거 1~12개월에는 수익 지속이 나타났고 더 긴 시차에서는 일부 반전이 나타났다고 설명합니다.
대표 전략은 과거 12개월 초과수익률의 부호를 사용했습니다. 양수면 매수, 음수면 매도하고 다음 한 달 수익을 측정했습니다. 자산마다 변동성이 크게 다르므로 직전 시점에 추정한 변동성의 역수로 포지션을 조절했습니다.
원 논문은 포지션 위험을 40%로 맞췄습니다
원문은 각 선물 포지션의 사전 연환산 변동성이 40%가 되도록 크기를 조절했습니다. 변동성이 20%인 자산은 약 2배, 10%인 자산은 약 4배의 명목 노출을 갖는 구조입니다. 58개 전략을 동일비중으로 합치면 분산 효과로 통합 포트폴리오의 실현 변동성은 논문 표본에서 약 12%였습니다.
이 조정에는 두 가지 목적이 있습니다.
- 채권·통화와 원자재처럼 원래 변동성이 다른 자산을 같은 위험 단위로 비교합니다.
- 특정 고변동 자산이나 시기가 전체 결과를 지배하는 것을 줄입니다.
그러나 40%는 투자자가 실제로 감당할 위험 한도가 아니라 연구를 위한 정규화 상수입니다. 저변동 자산에서는 큰 레버리지가 필요하므로 금융비용·증거금·강제청산 위험을 별도로 계산해야 합니다.
논문은 58개 계약 모두에서 12개월 전략의 수익이 양수였고, 그중 52개는 5% 유의수준에서 0과 다르다고 보고했습니다. 이 결과는 58개 선물의 만기 교체 수익과 초과수익률, 1985~2009년 시장 구조에서 얻은 결론입니다.
이번 글은 ETF 12개로 핵심 규칙만 검증했습니다
동일한 선물 연속계약과 과거 표본을 확보하지 않았기 때문에 원문 재현이라고 부르지 않습니다. 공개 ETF 수정주가로 핵심 신호와 변동성 조정만 구현한 축약 실험 + 확장 검증입니다.
| 항목 | 원 논문 | 이번 검증 |
|---|---|---|
| 자산 | 선물·선도 58개 | ETF 12개 |
| 자산군 | 주가지수·채권·통화·원자재 | 주식·채권·금·원자재·리츠·달러 |
| 기간 | 1985~2009년 | 2008년 4월~2025년 12월 |
| 수익률 | 선물 초과수익률 | 배당 반영 ETF 수정주가 수익률 |
| 신호 | 과거 12개월 초과수익률 부호 | 과거 12개월 총수익률 부호 |
| 보유 | 다음 한 달 | 다음 한 달 |
| 위험 조정 | 일간 EWMA 변동성, 포지션 40% 목표 | 같은 중심 길이 60일의 일간 EWMA, 포지션 40% 목표 |
| 비용 | 선물별 비용 추정 | 포트폴리오 회전율 × 편도비용 0~0.50% |
| 금융비용 | 선물 초과수익에 반영되는 구조 | 차입·공매도·ETF 추적오차를 별도 차감하지 않음 |
사용한 12개 ETF는 다음과 같습니다.
| 자산군 | ETF |
|---|---|
| 주식 | SPY·IWM·EFA·EEM·EWY |
| 채권 | IEF·TLT·LQD |
| 실물·대체 | GLD·DBC·VNQ |
| 통화 | UUP |
모든 신호는 월말 수정주가까지만 사용하고 다음 달 수익에 적용했습니다. 변동성도 해당 월말까지의 일간 수익률로 계산해 다음 달 포지션에 사용했습니다. 같은 달 수익률로 신호와 성과를 동시에 계산하지 않았습니다.
12개 중 11개 자산의 평균 성과가 양수였습니다
과거 12개월 신호를 사용한 자산별 결과는 다음과 같습니다. 각 포지션을 연환산 변동성 40%로 맞춘 비용 전 수익입니다.
| 자산 | 연평균 수익률 | 연환산 샤프 | 매수 신호 비중 |
|---|---|---|---|
| 미국 대형주 | +25.44% | 0.69 | 82.6% |
| 미국 회사채 | +17.72% | 0.38 | 77.9% |
| 금 | +15.32% | 0.37 | 64.8% |
| 미국 중기 국채 | +13.26% | 0.32 | 65.3% |
| 신흥국 주식 | +10.21% | 0.30 | 59.2% |
| 원자재 | +6.92% | 0.17 | 47.4% |
| 미국 리츠 | +2.42% | 0.06 | 70.0% |
| 미국 소형주 | +2.29% | 0.06 | 67.6% |
| 미국 장기 국채 | +2.33% | 0.06 | 58.7% |
| 한국 주식 | +2.11% | 0.05 | 55.9% |
| 선진국 주식 | +1.86% | 0.05 | 61.5% |
| 미국 달러 | -6.81% | -0.17 | 58.2% |
11개 자산에서 평균 수익이 양수였다는 방향은 원 논문과 비슷합니다. 그러나 모든 자산이 양수였다는 원문의 결과는 반복되지 않았습니다. 달러 ETF UUP의 샤프 비율은 -0.17이었습니다.
미국 대형주 SPY의 결과가 다른 자산보다 크게 높았습니다. 12개를 분산한 결과가 단일 자산에 완전히 의존하지는 않았지만, 미국 주식의 장기 상승과 배당이 전체 표본에 미친 영향을 분리해서 봐야 합니다.
통합 전략은 단순 보유보다 낮았습니다
12개 자산의 위험조정 포지션을 동일비중으로 합친 결과입니다. 무위험수익률은 0%로 두었습니다.
| 전략 | CAGR | 연환산 변동성 | 샤프 | MDD | 양의 월 비중 |
|---|---|---|---|---|---|
| 12개월 TSMOM 비용 전 | +6.14% | 18.85% | 0.41 | -47.31% | 56.3% |
| 편도비용 0.10% 차감 | +4.98% | 18.85% | 0.35 | -48.37% | 54.5% |
| 위험조정 단순 보유 | +14.34% | 20.58% | 0.76 | -37.53% | 63.4% |
시계열 모멘텀은 비용 전 양의 수익을 기록했지만 같은 변동성 조정 방식을 적용한 단순 매수 포트폴리오를 이기지 못했습니다. CAGR은 절반 이하였고 MDD도 더 깊었습니다.
이 결과만으로 시계열 모멘텀이 무효라고 결론 내릴 수는 없습니다. 표본은 주식의 장기 상승 비중이 컸고, 단순 보유는 상승 추세에서 계속 매수 상태를 유지합니다. 시계열 전략은 12개월 수익률이 음수가 된 뒤 매도 포지션으로 바뀌며 급락 뒤 반등을 놓치거나 반대 방향 손실을 입을 수 있습니다.
반대로 원 논문은 서로 다른 58개 선물과 25년을 사용해 자산군 분산이 더 컸습니다. ETF 12개 중 주식 관련 자산이 6개이므로 독립적인 추세 원천도 적습니다.
통계적 증거도 강하다고 말하기 어려웠습니다
비용 전 월평균 수익률을 연율화하면 +7.76%였지만 Newey–West t 통계량은 1.76이었습니다. 일반적으로 사용하는 양측 5% 기준 약 1.96에 미치지 못했습니다. 편도비용 0.10%를 차감하면 t 통계량은 1.51로 내려갔습니다.
CAGR이 +6.14%라는 사실과 평균 수익이 통계적으로 안정적이라는 판단은 다릅니다. 관측 월은 213개였지만 자기상관과 시장 국면 변화가 있고, 측정 기간도 여러 개 시험했습니다. 하나의 t값만으로 미래 수익을 확정할 수 없습니다.
샤프 비율 1.36의 선택 편향을 검토한 글처럼, 여러 측정 기간 중 가장 높은 결과를 고르면 선택 편향이 생깁니다. 이번 글은 원문의 대표값인 12개월을 핵심 결과로 두고 다른 기간은 민감도로만 비교했습니다.
편도비용 0.50%에서는 수익이 거의 사라졌습니다
12개월 전략의 월평균 명목 회전율은 0.92배였습니다. 신호가 매수에서 매도로 뒤집히면 기존 노출을 닫고 반대 노출을 열어야 하므로 거래량이 커집니다.
| 편도비용 | CAGR | 샤프 | MDD |
|---|---|---|---|
| 0% | +6.14% | 0.41 | -47.31% |
| 0.10% | +4.98% | 0.35 | -48.37% |
| 0.30% | +2.68% | 0.24 | -50.43% |
| 0.50% | +0.43% | 0.12 | -52.42% |
편도비용 0.50%에서는 CAGR이 +0.43%까지 낮아졌습니다. ETF 자체의 보수와 추적오차는 수정주가에 일부 반영되지만, 레버리지 금융비용·공매도 비용·호가 충격은 별도로 차감하지 않았습니다. 실제 구현 비용은 이 표보다 클 수 있습니다.
시장 노출과 회전율을 함께 보는 이유입니다. 신호가 맞아도 자주 방향을 바꾸거나 큰 명목 노출이 필요하면 투자자가 얻는 순수익은 달라집니다.
변동성 40% 조정은 3배가 넘는 명목 노출을 만들었습니다
각 자산 포지션을 연환산 변동성 40%로 맞춘 뒤 12개를 평균하자 포트폴리오의 총명목 노출 중앙값은 3.33배, 최대는 5.47배였습니다. 채권·달러처럼 변동성이 낮은 자산에서 큰 명목 포지션이 필요했기 때문입니다.
원 논문은 58개 선물을 분산해 통합 포트폴리오의 변동성이 약 12%로 낮아졌습니다. 이번 12개 ETF에서는 자산 간 상관과 적은 분산 원천 때문에 실현 변동성이 18.85%였습니다.
3.33배 노출은 계좌의 333%를 ETF 현물로 샀다는 뜻으로 그대로 구현할 수 없습니다. 선물·마진·차입을 사용해야 하며 다음 위험이 추가됩니다.
- 차입 금리와 공매도 비용
- 증거금 상승과 강제 포지션 축소
- ETF와 기초 선물의 추적 차이
- 위기 때 자산 상관이 함께 높아지는 현상
- 변동성 급등 전에 과거 추정치가 낮게 남는 지연
따라서 위험조정 결과를 무레버리지 ETF 투자 수익처럼 읽으면 안 됩니다. 원문의 40% 목표는 비교를 위한 연구 설계이고, 실전 포지션 크기는 별도의 위험 예산으로 다시 정해야 합니다.
측정 기간을 바꾸면 1개월과 48개월의 결론이 달랐습니다
과거 수익률을 측정하는 기간을 1~48개월로 바꿨습니다. 모든 전략은 다음 한 달만 보유했습니다.
| 측정 기간 | 비용 전 CAGR | 비용 전 샤프 | 편도 0.10% 샤프 | 월평균 회전율 |
|---|---|---|---|---|
| 1개월 | -0.19% | 0.09 | -0.12 | 3.37배 |
| 3개월 | +7.93% | 0.48 | 0.37 | 1.79배 |
| 6개월 | +8.82% | 0.57 | 0.48 | 1.24배 |
| 9개월 | +6.53% | 0.44 | 0.37 | 1.05배 |
| 12개월 | +6.14% | 0.41 | 0.35 | 0.92배 |
| 18개월 | +7.82% | 0.50 | 0.45 | 0.80배 |
| 24개월 | +9.26% | 0.58 | 0.54 | 0.66배 |
| 36개월 | +5.41% | 0.40 | 0.35 | 0.63배 |
| 48개월 | +9.87% | 0.60 | 0.57 | 0.50배 |
1개월 신호는 비용 전 샤프가 0.09였고 편도비용 0.10%를 넣으면 -0.12로 바뀌었습니다. 방향 전환이 잦아 월평균 회전율이 3.37배였습니다.
6개월과 24·48개월 신호는 12개월보다 높은 결과를 냈습니다. 이를 48개월이 최적이라고 해석하면 안 됩니다. 같은 표본에서 아홉 기간을 비교한 뒤 최고값을 고른 결과이며, ETF 표본에서는 원 논문이 설명한 장기 반전이 뚜렷하게 반복되지 않았다는 뜻에 가깝습니다.
원문은 여러 보유 기간과 회귀·사건 연구를 함께 사용해 1~12개월 지속과 이후 반전을 분석했습니다. 이번 표는 각 측정 기간 신호로 다음 한 달만 보유했으므로 같은 장기 반전 검정이 아닙니다.
2014~2019년에는 전략의 약점이 크게 드러났습니다
| 구간 | 비용 전 CAGR | 비용 전 샤프 | 비용 전 MDD | 단순 보유 CAGR |
|---|---|---|---|---|
| 2008년 4월~2013년 | +9.46% | 0.63 | -21.82% | +12.21% |
| 2014~2019년 | +2.52% | 0.22 | -47.31% | +19.97% |
| 2020~2025년 | +6.68% | 0.45 | -28.50% | +10.95% |
세 구간 모두 비용 전 CAGR은 양수였습니다. 그러나 2014~2019년 샤프는 0.22에 그쳤고 MDD는 -47.31%였습니다. 같은 구간 위험조정 단순 보유 CAGR은 +19.97%였습니다.
전체 기간의 양의 평균은 시계열 모멘텀이 매 국면에서 안정적이었다는 뜻이 아닙니다. 신호가 자주 틀리는 횡보·급반전 구간에서는 작은 손실이 반복되고, 변동성 조정 레버리지가 낙폭을 키울 수 있습니다.
롤링 성과지표처럼 전체 샤프와 최악의 이동 구간을 함께 봐야 합니다. 추세추종 전략은 장기 평균보다 실패 국면을 얼마나 오래 견딜 수 있는지가 더 중요할 수 있습니다.
원 논문과 같은 부분, 달라진 부분
같은 방향으로 나온 부분
- 자기 과거 수익률의 부호만으로 만든 통합 전략의 평균 수익은 양수였습니다.
- 12개 중 11개 자산에서 12개월 시계열 모멘텀의 평균 성과가 양수였습니다.
- 여러 자산을 같은 위험 단위로 맞추면 하나의 포트폴리오로 결합할 수 있었습니다.
- 짧은 1개월 신호보다 중간·장기 신호의 비용 후 성과가 높았습니다.
달라진 부분
- 모든 자산이 양수였던 원문과 달리 달러 ETF는 음수였습니다.
- 통합 전략은 위험조정 단순 보유보다 CAGR·샤프가 낮고 MDD가 깊었습니다.
- 12개월이 가장 강한 측정 기간이 아니었고 24·48개월 결과가 더 높았습니다.
- 213개월의 평균 수익 t 통계량은 비용 전 1.76으로 강한 유의성을 보이지 못했습니다.
- 40% 변동성 목표가 3배가 넘는 명목 노출을 만들어 실전 금융비용 문제가 컸습니다.
차이는 논문의 오류나 ETF 전략의 실패를 바로 뜻하지 않습니다. 자산·표본·수익률 정의·분산 원천·금융 구조가 다르면 같은 신호도 다른 결과를 만들 수 있다는 뜻입니다.
실전에 남는 것은 방향 신호보다 구현 조건입니다
시계열 모멘텀의 규칙은 단순합니다. 자기 과거 수익률이 양수면 매수하고 음수면 매도합니다. 그러나 실제 성과는 네 가지 조건에 크게 좌우됐습니다.
- 자산군 분산: 비슷한 주식 ETF를 늘리는 것과 독립적인 선물 시장을 늘리는 것은 다릅니다.
- 변동성 목표: 목표를 높일수록 저변동 자산의 레버리지와 금융비용이 커집니다.
- 측정 기간: 짧으면 반응이 빠르지만 회전율과 거짓 전환이 늘어납니다.
- 급반전 대응: 큰 하락 뒤 빠른 반등에서는 매도 신호가 늦게 뒤집혀 손실이 이어질 수 있습니다.
시계열 모멘텀을 검토할 때 12개월 수익률이 양수인가만 보면 부족합니다. 비용 후 성과, 최대 명목 노출, 신호별 실패 구간, 단순 보유 대안과 표본외 기간을 함께 비교해야 합니다.
자기 과거 방향에는 정보가 있었지만 충분하지 않았습니다
ETF 12개 축약 실험에서 12개월 시계열 모멘텀은 비용 전 CAGR +6.14%, 샤프 0.41을 기록했고 12개 중 11개 자산의 평균 성과가 양수였습니다. 자기 자신의 과거 방향에 일부 지속 정보가 있었다는 결과입니다.
그러나 단순 보유보다 수익과 샤프가 낮았고 MDD는 더 깊었습니다. 달러 ETF는 음수였으며, 편도비용 0.50%에서는 CAGR이 +0.43%까지 줄었습니다. 원문에서 사용한 40% 변동성 목표는 총명목 노출 중앙값 3.33배를 요구했습니다.
시계열 모멘텀은 비교할 종목이 없어도 만들 수 있지만, 신호가 단순하다고 운용도 단순한 것은 아닙니다. 추세의 존재보다 어떤 자산을 묶고 얼마의 위험을 배정하며 반전과 비용을 어떻게 견딜지가 실제 결과를 결정했습니다.
참고 자료
- Moskowitz·Ooi·Pedersen, Time Series Momentum — Journal of Financial Economics에 게재된 원 논문
- 저자 공개 논문 페이지 — 논문 정보와 시계열 모멘텀 수익률 자료
- 저자 공개 원고 — 자산 58개, 12개월 신호, 변동성 조정과 원문 검증 결과
이 글은 공개 ETF 수정주가를 이용한 과거 축약 실험입니다. 선물 원문의 정확한 재현이나 특정 ETF의 매수·매도 추천이 아니며, 실제 투자 판단과 책임은 투자자 본인에게 있습니다.