
어떤 전략이 시장보다 높은 수익률을 기록하면 알파를 만들었다고 말하기 쉽습니다. 하지만 작은 기업이나 장부가치가 높은 기업을 많이 담은 결과라면, 그 수익은 종목 선택 실력보다 이미 알려진 공통 노출에서 왔을 수 있습니다.
Fama와 French는 1993년 논문에서 미국 주식 수익률의 공통 움직임을 시장 하나로 설명하기 어렵다고 보았습니다. 시장에 규모와 장부가치/시가총액 요인을 더한 뒤, 규모와 가치 특성이 다른 25개 포트폴리오의 수익률을 얼마나 설명하는지 확인했습니다.
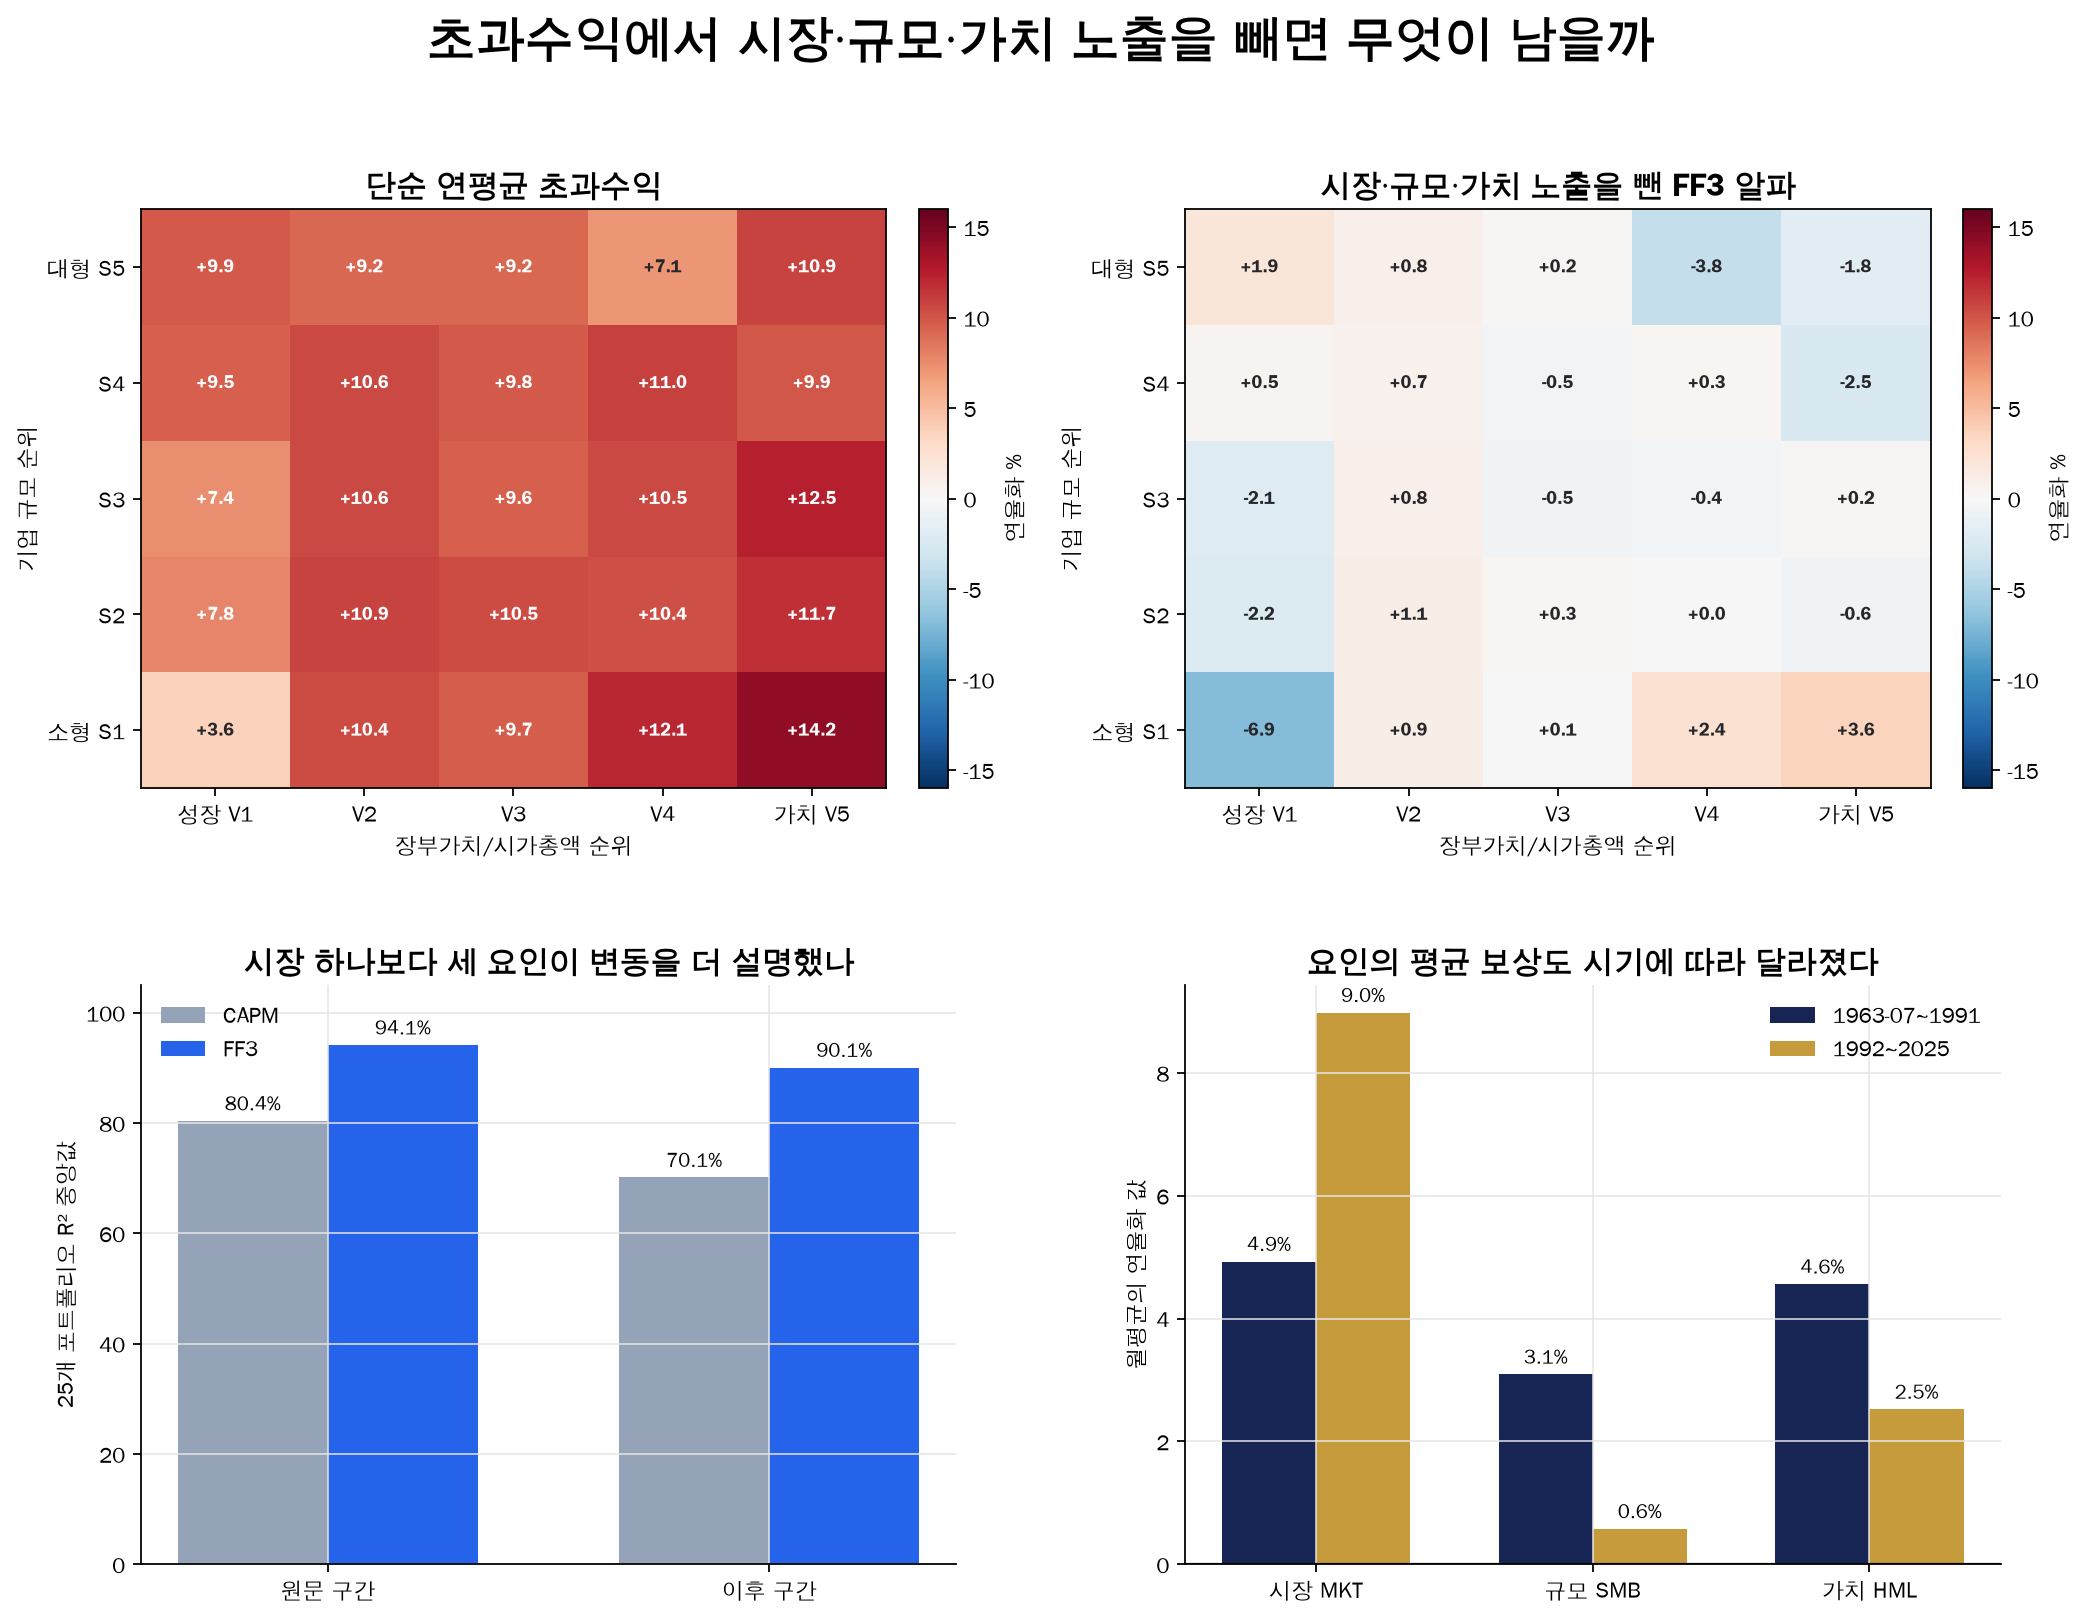
같은 25개 포트폴리오와 공식 요인 자료를 이용해 원문 구간인 1963년 7월~1991년과 이후 구간인 1992~2025년을 나눠 계산했습니다. 이후 구간에서 25개 포트폴리오의 R² 중앙값은 시장만 사용한 CAPM의 70.1%에서 Fama–French 3요인의 90.1%로 높아졌습니다.
그러나 세 요인을 빼고 남은 알파가 모두 사라지지는 않았습니다. 5% 기준으로 알파가 0과 달랐던 포트폴리오는 이후 구간에서 6개였습니다. 세 요인이 설명력을 크게 높였다는 결론과, 모든 초과수익을 설명했다는 결론은 다릅니다.
이 글의 핵심 결론
- 수익률이 높다는 사실만으로 전략의 고유한 알파라고 판단할 수 없습니다.
- 1992~2025년 25개 포트폴리오의 R² 중앙값은 CAPM 70.1%에서 FF3 90.1%로 높아졌습니다.
- 같은 구간의 연율화 절대 알파 중앙값은 1.26%에서 0.75%로 줄었지만, 유의한 FF3 알파도 6개 남았습니다.
- 규모와 가치 요인의 평균 보상은 원문 구간보다 이후 구간에서 약해져, 과거의 팩터 프리미엄을 고정값으로 사용할 수 없었습니다.
어떤 논문인가
- 저자: Eugene F. Fama, Kenneth R. French
- 제목: 「Common Risk Factors in the Returns on Stocks and Bonds」
- 저널: Journal of Financial Economics, 33권 1호, 1993년
- 표본: 미국 주식과 채권, 1963년 7월~1991년 12월
- 핵심 방법: 주식의 시장·규모·장부가치/시가총액 요인과 채권의 만기·부도 요인을 이용한 시계열 회귀
- DOI: 10.1016/0304-405X(93)90023-5
논문 전체는 다섯 가지 공통 요인을 다뤘습니다. 주식에는 시장, 규모, 장부가치/시가총액 세 요인을 사용했고 채권에는 만기와 부도 위험 두 요인을 사용했습니다.
이 글은 채권 요인을 제외하고 주식의 세 요인만 확인합니다. 흔히 말하는 Fama–French 3요인 모형이 전략 평가에서 무엇을 바꾸는지 보는 축약 실험입니다.
시장보다 많이 벌었다는 말에는 비교 기준이 빠져 있습니다
시장 초과수익률은 전략 수익률에서 시장 수익률을 단순히 뺀 값입니다. 반면 회귀 알파는 전략이 가진 공통 요인 노출에서 기대되는 수익까지 제거하고 남은 절편입니다.
시장요인만 사용하는 모형은 다음처럼 읽을 수 있습니다.
전략 초과수익 = 알파 + 시장 민감도 × 시장 초과수익 + 설명하지 못한 움직임
Fama–French 3요인 모형은 여기에 두 항을 더합니다.
전략 초과수익 = 알파 + 시장 노출 + 규모 노출 + 가치 노출 + 잔차
작은 가치주를 많이 담은 전략은 시장이 오르지 않아도 SMB와 HML이 강했던 기간에 높은 수익을 낼 수 있습니다. 이때 단순 초과수익을 전부 종목 선택 실력으로 해석하면 팩터 노출을 알파로 잘못 부르게 됩니다.
젠센 알파를 읽는 방법도 같은 구분을 시장 베타 하나로 설명합니다. FF3 알파는 시장 외에 규모와 가치 노출까지 비교 기준에 넣는다는 점이 다릅니다.
SMB와 HML은 기업을 나눈 뒤 만든 수익률 차이입니다
원 논문은 매년 6월 미국 주식을 기업 규모에 따라 소형과 대형으로 나눴습니다. 장부가치/시가총액은 낮음·중간·높음 세 그룹으로 나눠 여섯 개 교차 포트폴리오를 만들었습니다.
- SMB(Small Minus Big): 소형주 세 포트폴리오 평균에서 대형주 세 포트폴리오 평균을 뺀 수익률
- HML(High Minus Low): 장부가치/시가총액이 높은 두 포트폴리오 평균에서 낮은 두 포트폴리오 평균을 뺀 수익률
- MKT: 미국 주식 가치가중 시장수익률에서 1개월 국채 수익률을 뺀 값
장부가치는 직전 회계연도의 수치를, 시가총액은 직전 12월과 당해 6월 자료를 사용했습니다. 포트폴리오 수익률은 그해 7월부터 다음 해 6월까지 계산했습니다. 회계정보가 알려지기 전에 종목을 분류하는 미래 참조를 피하기 위한 시차입니다.
SMB가 양수였다는 것은 그달 소형주 묶음이 대형주 묶음보다 높았다는 뜻입니다. HML이 양수였다는 것은 가치주 묶음이 성장주 묶음보다 높았다는 뜻입니다. 특정 기업의 규모나 장부가치가 곧바로 수익을 보장한다는 의미는 아닙니다.
원 논문은 규모와 가치가 다른 25개 포트폴리오를 시험했습니다
연구진은 NYSE의 기준값으로 주식을 규모 5분위와 장부가치/시가총액 5분위로 독립 정렬했습니다. 두 분류의 교차점에서 25개 가치가중 포트폴리오를 만들고 월별 초과수익률을 회귀했습니다.
시장요인만 사용하면 25개 중 R²가 0.9를 넘은 포트폴리오는 2개였습니다. 시장에 SMB와 HML을 더하자 21개로 늘었고, 가장 낮은 FF3 R²도 0.83이었습니다.
시장만 사용한 회귀의 절편에는 규모와 장부가치/시가총액에 따른 패턴이 남았습니다. 세 요인을 넣은 뒤에는 25개 중 16개의 월 알파가 0.1% 이내였고, 월 0.2%를 넘은 절대 알파는 3개였습니다.
저자들은 세 요인이 주식 포트폴리오의 공통 변동과 평균수익 차이를 잘 설명한다고 판단했습니다. 동시에 규모와 가치 요인의 선택은 경험적 관찰에 영향을 받았으며, 특정 요인 정의에 관한 세부 해석이 결정적이지 않다는 한계도 밝혔습니다.
최신 공식 자료로 원문 구간과 이후 구간을 나눴습니다
이번 계산에는 Kenneth French Data Library의 월별 자료 두 개를 사용했습니다.
- Fama–French 시장·SMB·HML 요인과 무위험수익률
- 규모 5분위 × 장부가치/시가총액 5분위의 25개 가치가중 포트폴리오
원문의 표를 옮긴 것이 아니라 현재 공개된 공식 자료로 회귀를 다시 계산했습니다. 데이터베이스의 과거 수정과 계산 방식 차이 때문에 원문의 인쇄된 값과 소수점까지 같을 필요는 없습니다.
| 구분 | 원문 | 이번 축약 실험 |
|---|---|---|
| 자산 | 미국 주식·채권 | 미국 주식 25개 포트폴리오 |
| 기간 | 1963년 7월~1991년 12월 | 1963년 7월~2025년 12월 |
| 비교 구간 | 전체 342개월 | 원문 구간 342개월·이후 408개월 |
| 모형 | 주식 3요인·채권 2요인 | CAPM과 주식 3요인 |
| 포트폴리오 | 규모·가치 25개 가치가중 | 같은 공식 25개 가치가중 자료 |
| 알파 검정 | 원문 회귀 t값과 공동 검정 | 시차 6개월 Newey–West t값 |
각 포트폴리오 수익률에서 1개월 무위험수익률을 뺀 뒤 CAPM과 FF3를 각각 적합했습니다. 알파는 월 절편을 12배 해 연율화했고, R²는 월별 움직임 가운데 모형이 설명한 비율입니다.
연평균 초과수익도 월평균을 12배 한 단순 연율화 값입니다. 복리수익률이나 실제 매수 전략의 CAGR이 아닙니다.
세 요인을 더하자 공통 움직임의 설명력이 크게 높아졌습니다
현재 공식 자료로 원문 구간을 계산하면 R²가 0.9를 넘은 포트폴리오는 CAPM 2개, FF3 22개였습니다. 원문의 2개와 21개에 가까운 결과입니다.
| 구간 | 모형 | R² 중앙값 | 연율화 절대 알파 중앙값 | 절대 t값 1.96 이상 알파 수 |
|---|---|---|---|---|
| 1963년 7월~1991년 | CAPM | 80.4% | 2.31% | 10개 |
| 1963년 7월~1991년 | FF3 | 94.1% | 0.76% | 4개 |
| 1992~2025년 | CAPM | 70.1% | 1.26% | 2개 |
| 1992~2025년 | FF3 | 90.1% | 0.75% | 6개 |
두 구간 모두 FF3의 R²가 높았고 절대 알파 중앙값은 낮았습니다. 시장만으로는 규모와 가치에 따라 함께 움직인 부분이 회귀 절편이나 잔차에 남았지만, SMB와 HML이 그중 상당 부분을 흡수했습니다.
이 결과는 높은 R²가 높은 수익을 뜻한다는 의미가 아닙니다. R²는 수익률의 높이가 아니라 월별 변동을 얼마나 설명했는지를 나타냅니다. 베타와 결정계수를 구분하는 방법처럼 기울기, 설명력과 알파를 따로 읽어야 합니다.
높은 단순 수익률도 팩터 노출을 빼면 다른 모습이 됐습니다
1992~2025년 소형 가치주 포트폴리오의 연평균 초과수익은 14.2%였습니다. 같은 포트폴리오의 FF3 알파는 3.6%였습니다.
수익률 차이의 대부분은 시장 베타 0.91, SMB 노출 1.05, HML 노출 0.73과 해당 기간의 요인 수익으로 설명됐습니다. 14.2% 전체를 고유한 종목 선택 성과로 볼 수 없다는 뜻입니다.
반대로 소형 성장주 포트폴리오는 연평균 초과수익이 3.6%였지만 FF3 알파는 -6.9%, Newey–West t값은 -4.06이었습니다. 시장과 강한 소형주 노출을 감안하면 실제 수익이 모형의 기대보다 낮았습니다.
| 1992~2025년 포트폴리오 | 연평균 초과수익 | FF3 알파 | 시장 β | SMB β | HML β |
|---|---|---|---|---|---|
| 소형 성장 | +3.6% | -6.9% | 1.16 | 1.40 | -0.26 |
| 소형 가치 | +14.2% | +3.6% | 0.91 | 1.05 | 0.73 |
| 중형 성장 | +7.4% | -2.1% | 1.10 | 0.79 | -0.33 |
| 중형 가치 | +12.5% | +0.2% | 1.08 | 0.55 | 0.91 |
| 대형 성장 | +9.9% | +1.9% | 0.99 | -0.24 | -0.32 |
| 대형 가치 | +10.9% | -1.8% | 1.19 | -0.13 | 0.84 |
단순 수익률의 순위와 알파의 순위가 같지 않습니다. 어떤 전략이 많이 벌었는지를 본 뒤에는 그 수익을 만들 때 어떤 공통 위험을 얼마나 보유했는지 확인해야 합니다.
규모와 가치의 평균 보상은 이후 구간에서 약해졌습니다
요인의 평균수익률도 기간에 따라 달랐습니다.
| 요인 | 1963년 7월~1991년 연율화 평균 | 1992~2025년 연율화 평균 | 이후 구간 Newey–West t값 |
|---|---|---|---|
| 시장 MKT | +4.9% | +9.0% | 3.45 |
| 규모 SMB | +3.1% | +0.6% | 0.35 |
| 가치 HML | +4.6% | +2.5% | 1.06 |
시장요인의 평균은 이후 구간에서 높아졌지만 SMB는 연 0.6%, HML은 연 2.5%로 낮아졌습니다. 두 요인의 이후 구간 t값도 1.96에 미치지 못했습니다.
요인 노출이 존재한다는 사실과 그 요인이 앞으로 양의 프리미엄을 지급한다는 주장은 다릅니다. 회귀는 과거 수익률이 어떤 공통 움직임과 함께 변했는지 보여주지만, 다음 기간의 팩터 수익을 보장하지 않습니다.
FF3에서도 남은 알파를 바로 실력으로 부를 수는 없습니다
이후 구간에서 |t|가 1.96 이상인 FF3 알파는 25개 중 6개였습니다. 세 요인을 추가했는데 유의한 알파 수가 CAPM보다 늘어난 점도 주의해서 읽어야 합니다.
FF3는 잔차 변동성을 줄여 알파 추정의 표준오차도 낮출 수 있습니다. 절대 알파 자체는 전체적으로 작아졌지만, 더 정밀해진 추정 때문에 일부 t값은 커질 수 있습니다.
또한 25개 알파를 동시에 검사하면 우연히 기준을 넘는 결과가 나올 가능성이 커집니다. 이 글의 6개는 보정하지 않은 개별 5% 기준이며, 25개를 모두 0으로 보는 공동 검정이나 다중검정 보정을 대신하지 않습니다.
무엇보다 FF3가 가능한 모든 위험을 포함한 최종 모형은 아닙니다. 수익성, 투자, 모멘텀, 유동성 같은 다른 공통 요인이 남아 있을 수 있고, 요인 정의와 표본 선택에 따라 알파가 달라질 수 있습니다.
이번 검증이 알려주지 못하는 것
첫째, 25개 포트폴리오는 규모와 장부가치/시가총액으로 만든 시험 자산입니다. 개별 자동매매 전략에 같은 설명력이 나온다고 일반화할 수 없습니다.
둘째, 이후 구간은 진정한 실시간 표본 외 검증이 아닙니다. 현재 알려진 FF3 모형을 과거와 이후 자료에 적용한 기간 비교입니다.
셋째, 현재 공식 자료는 과거 데이터베이스 수정이 반영돼 원문 당시 파일과 완전히 같지 않습니다. 이번 계산은 원문의 인쇄된 표를 복제하기보다 같은 질문이 공식 갱신 자료에서도 유지되는지 확인합니다.
넷째, 알파 연율화는 월 절편을 12배 한 값이며 실제 복리 운용 수익이 아닙니다. 공매도, 레버리지, 회전율과 거래비용도 들어 있지 않습니다.
초과수익을 본 뒤에는 노출을 분해해야 합니다
Fama–French 3요인은 시장 하나보다 25개 포트폴리오의 공통 움직임을 훨씬 많이 설명했습니다. 이후 구간에서도 R² 중앙값은 70.1%에서 90.1%로 높아졌고, 연율화 절대 알파 중앙값은 1.26%에서 0.75%로 줄었습니다.
그렇다고 세 요인을 빼고 남은 숫자를 곧바로 운용자의 실력으로 부를 수는 없습니다. 여러 포트폴리오를 검사한 선택 문제, 빠진 요인, 표본 기간과 요인 정의가 여전히 남습니다.
전략 수익률을 평가할 때는 시장 초과수익에서 멈추지 말고 시장·규모·가치 노출을 분해해야 합니다. 그 뒤에도 남는 알파의 크기, 불확실성과 표본 밖 지속성을 확인해야 비로소 고유한 성과에 가까워집니다.
참고 자료
- Fama·French, 원 논문 — Journal of Financial Economics의 서지정보와 논문 원문
- Kenneth French Data Library — 월별 3요인과 25개 규모·장부가치/시가총액 포트폴리오
- Fama–French 요인 구성 설명 — SMB·HML·시장요인의 공식 계산 정의
이 글은 공개된 미국 월별 포트폴리오와 요인 자료를 이용한 축약 실험과 기간 확장입니다. 원 논문의 전체 주식·채권 모형을 복제하거나 특정 팩터의 미래 수익을 보장하지 않으며, 실제 투자 판단과 책임은 투자자 본인에게 있습니다.